Бизнесу опасно привлекать деньги «на глаз». Разбираем, как рассчитать реальную потребность в финансировании, учесть рост, кассовые разрывы и определить нужную сумму
Вступление
Многие предприниматели решают, сколько денег нужно бизнесу, исходя из простых логик: «нужно закрыть расходы на 1 миллион, значит берём займ на 1,2 млн с запасом». Но такой подход часто приводит к перерасходам по процентам из-за лишнего займа или, наоборот, к кассовым разрывам, когда запаса не хватило.
Важно понять: потребность бизнеса в деньгах не равна сумме займа. Это полный объём денежных ресурсов, необходимых для решения конкретных задач — от покрытия сезонных закупок до покупки нового оборудования. При этом часть этой потребности может закрыть собственный капитал, а только остаток потребует внешнего финансирования.
Даже прибыльный бизнес может нуждаться в дополнительных средствах. Например, компания продаёт товары с отсрочкой оплаты в 60 дней, но оплачивает поставщиков сразу. По итогам квартала она получит прибыль, но в течение двух месяцев у неё не будет денежных средств на оплату зарплаты или новых закупок.
При расчёте важно учитывать не только сумму, но и момент, когда деньги понадобятся, и срок их возврата в оборот. Без такого планирования можно попасть в ситуацию, когда кредит придётся погашать раньше, чем вернутся деньги от клиентов.
Что такое потребность бизнеса в финансировании
Потребность в финансировании — это полная сумма денежных ресурсов, необходимая бизнесу для достижения своих целей: поддержки текущей деятельности, расширения, покрытия временных дефицитов или реализации новых проектов. Простыми словами — это ответ на вопрос «сколько и когда денег нужно компании, чтобы не остановить работу и развиваться».
Важно различать два понятия:
Потребность в капитале возникает из-за разных задач:
Потребность в финансировании может быть краткосрочной (до 1 года — для покрытия оборотных средств или сезонных расходов) или долгосрочной (от 1 года и более — для инвестиций).
Например:
От чего зависит, сколько денег нужно бизнесу
Две компании с одинаковой месячной выручкой могут нуждаться в совершенно разном объёме финансирования — всё зависит от внутренних и внешних факторов. Основные из них:
Пример: две розничные точки с выручкой 2 млн рублей в месяц. Первая работает с локальными поставщиками, которые дают отсрочку в 30 дней, и клиенты платят наличными. Вторая закупает товары за рубежом без отсрочки и работает с оптовыми клиентами, которые платят через 60 дней. Первая точка может обойтись без дополнительного финансирования, а второй понадобится минимум 3 млн рублей на покрытие расходов до получения оплаты от клиентов.
Какие данные нужны для расчета потребности в финансировании
Для точного расчёта нужно собрать детальные данные по денежным поступлениям и выплатам, лучше всего по неделям или месяцам в зависимости от задачи. Обязательный список данных:
Как рассчитать потребность бизнеса в финансировании
Расчёт состоит из 7 последовательных шагов, которые помогут определить точную сумму внешнего финансирования и момент её необходимости.
Шаг 1. Определить цель и период финансирования
Сначала нужно понять, на что именно нужны деньги и сколько времени они будут находиться в обороте. Это влияет на выбор типа финансирования и расчёт суммы:
Финансирование одного контракта и постоянного роста рассчитываются по-разному. Для отдельного контракта нужно учитывать только расходы и поступления, связанные с ним. Для постоянного роста — прогнозировать изменения выручки и расходов на несколько месяцев вперёд.
Шаг 2. Составить прогноз поступлений
Прогноз поступлений должен учитывать только фактические денежные поступления, а не выручку. Например, если компания реализовала товар на 1 млн рублей с отсрочкой оплаты в 60 дней, это поступление попадёт в прогноз не в текущем месяце, а через два месяца.
При составлении прогноза учесть:
Шаг 3. Составить прогноз выплат
Прогноз выплат включает все обязательные и запланированные расходы бизнеса. Важно учитывать точные сроки оплаты, чтобы не пропустить сроки и не получить штрафы. Включив в прогноз:
Шаг 4. Рассчитать остаток денег по периодам
Для расчёта остатка денег на конец каждого периода используйте формулу:
Остаток денег на конец периода = остаток на начало периода + поступления за период − выплаты за период
Пример расчёта для розничной точки за квартал:
Вступление
Многие предприниматели решают, сколько денег нужно бизнесу, исходя из простых логик: «нужно закрыть расходы на 1 миллион, значит берём займ на 1,2 млн с запасом». Но такой подход часто приводит к перерасходам по процентам из-за лишнего займа или, наоборот, к кассовым разрывам, когда запаса не хватило.
Важно понять: потребность бизнеса в деньгах не равна сумме займа. Это полный объём денежных ресурсов, необходимых для решения конкретных задач — от покрытия сезонных закупок до покупки нового оборудования. При этом часть этой потребности может закрыть собственный капитал, а только остаток потребует внешнего финансирования.
Даже прибыльный бизнес может нуждаться в дополнительных средствах. Например, компания продаёт товары с отсрочкой оплаты в 60 дней, но оплачивает поставщиков сразу. По итогам квартала она получит прибыль, но в течение двух месяцев у неё не будет денежных средств на оплату зарплаты или новых закупок.
При расчёте важно учитывать не только сумму, но и момент, когда деньги понадобятся, и срок их возврата в оборот. Без такого планирования можно попасть в ситуацию, когда кредит придётся погашать раньше, чем вернутся деньги от клиентов.
Что такое потребность бизнеса в финансировании
Потребность в финансировании — это полная сумма денежных ресурсов, необходимая бизнесу для достижения своих целей: поддержки текущей деятельности, расширения, покрытия временных дефицитов или реализации новых проектов. Простыми словами — это ответ на вопрос «сколько и когда денег нужно компании, чтобы не остановить работу и развиваться».
Важно различать два понятия:
- Общая потребность в деньгах — вся сумма, необходимая для решения всех текущих и перспективных задач бизнеса.
- Потребность во внешнем финансировании — часть общей потребности, которую нельзя закрыть за счёт собственных ресурсов (прибыли, вложений собственников, отсрочек от поставщиков или авансов клиентов).
Потребность в капитале возникает из-за разных задач:
- Покрытие оборотных средств: закупка сырья, оплата зарплаты до получения оплаты от клиентов, хранение запасов.
- Кассовый разрыв: временный дефицит денег из-за несоответствия сроков поступлений от клиентов и выплат поставщикам.
- Рост бизнеса: расширение ассортимента, открытие новых точек, запуск маркетинговой кампании.
- Сезонные закупки: например, розничная торговля в преддверии Нового года закупает товары за 3 месяца до пика продаж.
- Новый контракт: если компания получила крупный заказ, ей может не хватить денег на закупку сырья или оплату труда для его выполнения.
- Инвестиции в оборудование или недвижимость: долгосрочные расходы на модернизацию производства.
Потребность в финансировании может быть краткосрочной (до 1 года — для покрытия оборотных средств или сезонных расходов) или долгосрочной (от 1 года и более — для инвестиций).
Например:
- Розничная точка нуждается в 5 млн рублей на закупку новогодних товаров — это краткосрочная потребность.
- Производственная компания должна профинансировать заказ на 10 млн рублей до того, как клиент оплатит его через 4 месяца — краткосрочная потребность.
- Бизнес планирует приобрести станок за 15 млн рублей для расширения производства — долгосрочная потребность.
От чего зависит, сколько денег нужно бизнесу
Две компании с одинаковой месячной выручкой могут нуждаться в совершенно разном объёме финансирования — всё зависит от внутренних и внешних факторов. Основные из них:
- Объем и сроки будущих поступлений: если клиенты платят сразу после получения товара, бизнес требует меньше денег, чем компания с отсрочкой оплаты в 90 дней.
- Текущий остаток денег: если на счетах есть резерв в 2 млн рублей, потребность в внешнем финансировании уменьшится на эту сумму.
- Обязательные платежи: регулярные расходы (зарплата, налоги, аренда) должны быть покрыты в строгие сроки, вне зависимости от поступлений.
- Размер запасов: если компания хранит сырья на 6 месяцев, она тратит больше денег на закупки, чем бизнес с запасом на 1 месяц.
- Дебиторская задолженность: чем больше клиентов не оплатили вовремя, тем больше дефицит денег в текущем периоде.
- Отсрочка от поставщиков: если поставщики дают отсрочку в 30 дней, бизнес может использовать эти средства для покрытия других расходов.
- Длительность производственного и финансового цикла: производственный цикл — это время от закупки сырья до готового товара, финансовый — от закупки сырья до получения оплаты от клиентов. Чем длиннее эти циклы, тем больше денег нужно для поддержки оборота. По данным Т-Бизнеса, оптимальная длительность финансового цикла зависит от отрасли, но чем он короче, тем меньше риск кассовых разрывов.
- Сезонность: бизнесы, связанные с туризмом или новогодней торговлей, нуждаются в дополнительных средствах перед пиковым сезоном.
- Темпы роста: быстро растущая компания тратит больше денег на закупки, аренду новых помещений и найм персонала, чем стабильный бизнес с низким ростом.
- Запланированные инвестиции: покупка оборудования или открытие новой точки требует крупных единовременных расходов.
- Выплаты по действующим кредитам: если бизнес уже выплачивает старый заём, это уменьшает доступные средства для текущей деятельности.
- Необходимый запас ликвидности: резерв денежных средств на случай непредвиденных расходов (сбой оборудования, санкции от поставщиков).
Пример: две розничные точки с выручкой 2 млн рублей в месяц. Первая работает с локальными поставщиками, которые дают отсрочку в 30 дней, и клиенты платят наличными. Вторая закупает товары за рубежом без отсрочки и работает с оптовыми клиентами, которые платят через 60 дней. Первая точка может обойтись без дополнительного финансирования, а второй понадобится минимум 3 млн рублей на покрытие расходов до получения оплаты от клиентов.
Какие данные нужны для расчета потребности в финансировании
Для точного расчёта нужно собрать детальные данные по денежным поступлениям и выплатам, лучше всего по неделям или месяцам в зависимости от задачи. Обязательный список данных:
- Остаток денег на расчётных счетах и в кассе на начало планируемого периода.
- Прогноз поступлений от покупателей: по действующим договорам, с учётом сроков оплаты и дебиторской задолженности.
- Дебиторская задолженность: список клиентов, суммы долгов и сроки их погашения.
- Закупки и платежи поставщикам: сроки оплаты, суммы за каждый период, наличие отсрочек.
- Фонд оплаты труда: зарплаты сотрудников, отчисления в фонды, премиальные и сроки выплаты.
- Налоги: суммы и сроки уплаты НДС, налога на прибыль, единого социального налога и других обязательных платежей.
- Аренда помещений и техники: суммы и сроки оплаты.
- Логистика: расходы на транспортировку, хранение товаров и их сроки оплаты.
- Маркетинг: расходы на рекламу, промоакции и другие мероприятия.
- Платежи по действующим кредитам, займам и лизингу: суммы платежей и сроки их погашения.
- Капитальные затраты: расходы на покупку оборудования, недвижимости или модернизацию производства.
- Другие обязательные и разовые выплаты: например, оплата программного обеспечения, консультационных услуг или штрафов.
Как рассчитать потребность бизнеса в финансировании
Расчёт состоит из 7 последовательных шагов, которые помогут определить точную сумму внешнего финансирования и момент её необходимости.
Шаг 1. Определить цель и период финансирования
Сначала нужно понять, на что именно нужны деньги и сколько времени они будут находиться в обороте. Это влияет на выбор типа финансирования и расчёт суммы:
- Если цель — покрыть сезонные закупки на Новый год, период финансирования составит 3 месяца: от закупок до получения оплаты от клиентов.
- Если цель — покупка оборудования для расширения производства, период финансирования составит 5 лет (срок амортизации оборудования).
Финансирование одного контракта и постоянного роста рассчитываются по-разному. Для отдельного контракта нужно учитывать только расходы и поступления, связанные с ним. Для постоянного роста — прогнозировать изменения выручки и расходов на несколько месяцев вперёд.
Шаг 2. Составить прогноз поступлений
Прогноз поступлений должен учитывать только фактические денежные поступления, а не выручку. Например, если компания реализовала товар на 1 млн рублей с отсрочкой оплаты в 60 дней, это поступление попадёт в прогноз не в текущем месяце, а через два месяца.
При составлении прогноза учесть:
- Оплаты по действующим договорам с фиксированными сроками.
- Сроки погашения дебиторской задолженности (например, 70% клиентов платят вовремя, 20% с опозданием на 10 дней, 10% не платят вовсе).
- Авансы от клиентов (если они предусмотрены договором).
- Сезонные изменения продаж (например, в декабре выручка растёт на 50% по сравнению с обычным месяцем).
- Другие денежные поступления: субсидии, дивиденды от инвестиций, возврат НДС.
Шаг 3. Составить прогноз выплат
Прогноз выплат включает все обязательные и запланированные расходы бизнеса. Важно учитывать точные сроки оплаты, чтобы не пропустить сроки и не получить штрафы. Включив в прогноз:
- Закупки сырья и товаров с учётом сроков оплаты поставщикам.
- Зарплаты и отчисления в фонды (обычно оплачиваются в первые дни месяца).
- Налоги с учётом сроков уплаты (например, НДС уплачивается до 25 числа следующего месяца).
- Аренду и коммунальные услуги.
- Логистику и хранение товаров.
- Маркетинговые расходы.
- Обслуживание действующего долга (ежемесячные платежи по кредитам).
- Инвестиционные расходы (покупка оборудования, ремонт помещений).
- Другие обязательные расходы: оплата программного обеспечения, консультаций.
Шаг 4. Рассчитать остаток денег по периодам
Для расчёта остатка денег на конец каждого периода используйте формулу:
Остаток денег на конец периода = остаток на начало периода + поступления за период − выплаты за период
Пример расчёта для розничной точки за квартал:
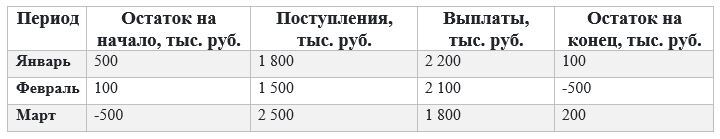
Этот пример показывает, что компания остаётся прибыльной по итогам квартала (общие поступления 5 800 тыс. руб., выплаты 6 100 тыс. руб. — нет, в примере поступления больше выплат, остаток на конец квартала положительный), но в феврале возникает кассовый разрыв в 500 тыс. руб. Это значит, что в начале февраля бизнесу нужно дополнительные средства.
Шаг 5. Определить максимальный дефицит денег
Необходимо найти максимальную отрицательную величину прогнозного остатка денег — это и есть основной объём средств, который нужно бизнесу для покрытия кассового разрыва.
Важно не складывать дефициты нескольких периодов. Например, если в апреле дефицит составляет 2 млн рублей, а в мае он увеличивается до 5 млн рублей, потребность в финансировании составляет не 7 млн, а 5 млн рублей. Потому что 2 млн рублей, полученные в апреле, будут использоваться для покрытия расходов, и в мае понадобится дополнительно 3 млн рублей, чтобы достичь дефицита в 5 млн.
Шаг 6. Добавить резерв ликвидности
Резерв ликвидности — это дополнительная сумма денег на случай непредвиденных расходов: сбой оборудования, задержка оплаты от клиента, увеличение цен на сырьё. Размер резерва зависит от:
Пример: максимальный дефицит составляет 500 тыс. руб., резерв ликвидности — 20% от этой суммы. Итого нужна сумма на 500 + 100 = 600 тыс. руб.
Шаг 7. Учесть собственные источники
Перед тем как привлекать внешнее финансирование, нужно закрыть часть потребности за счёт собственных ресурсов:
Сумма внешнего финансирования рассчитывается по формуле:
Сумма внешнего финансирования = (максимальный дефицит + резерв ликвидности) − собственные источники
Пример:
Максимальный дефицит — 500 тыс. руб.
Резерв ликвидности — 100 тыс. руб.
Собственные источники: свободные деньги на счётах 200 тыс. руб., отсрочка от поставщиков 100 тыс. руб.
Итого сумма внешнего финансирования: (500 + 100) − (200 + 100) = 300 тыс. руб.
Как рассчитать потребность в финансировании для бизнеса: основные сценарии
Как рассчитать потребность в оборотном капитале
Оборотный капитал — это деньги, которые нужны бизнесу в постоянном доступе для поддержки текущих операций. Особенно важна его оценка в случаях, когда деньги не уходят на разовый платеж, а обеспечивают непрерывность операционного цикла: от закупки запасов до получения денег от покупателей.
Упрощенная формула расчета
Потребность в операционном оборотном капитале = запасы + дебиторская задолженность − кредиторская задолженность − авансы покупателей.
Расшифровка компонентов формулы:
Пример расчета
Розничная одежда имеет:
Потребность в операционном оборотном капитале = 400 000 + 250 000 − 300 000 − 100 000 = 250 000 руб.
Эта сумма — минимальный объем средств, который нужно держать в доступе для поддержки ежедневных операций.
Связь с финансовым циклом
Продолжительность финансового цикла напрямую влияет на объем потребности в оборотном капитале: чем дольше бизнес ждет денег от покупателей и чем быстрее должен платить поставщикам, тем больше средств нужно заблокировать в операциях.
Как рассчитать дополнительную потребность при росте бизнеса
При росте выручки потребность в оборотном капитале обычно увеличивается, и это связано с несколькими причинами:
Чтобы понять, сколько дополнительных денег понадобится, нужно сравнить текущую и плановую потребность в оборотном капитале.
Формула расчета
Дополнительная потребность = плановый оборотный капитал − текущий оборотный капитал
Пример расчета
Производитель мебели имеет текущую потребность в оборотном капитале 500 000 руб. Компания планирует увеличить выручку на 40% и рассчитывает плановые показатели:
Плановый оборотный капитал = 350 000 + 400 000 − 300 000 − 100 000 = 350 000 руб.
Дополнительная потребность = 350 000 − 500 000 = -150 000 руб.
В этом случае рост позволит сократить потребность в оборотном капитале, так как увеличение запасов и дебиторской задолженности компенсируется тем, что компания смогла сохранить условия с поставщиками и клиентами. Если бы плановый оборотный капитал был выше текущего, бизнесу пришлось бы привлечь дополнительные средства.
Как рассчитать финансирование под новый контракт
Этот сценарий актуален для компаний, выполняющих крупные индивидуальные заказы (строительство, производство оборудования, логистические проекты). Основная задача — определить максимальный объем средств, который нужно привлекать, не считая полной стоимости контракта. Важно сосредоточиться на разрыве между расходами на исполнение и поступлениями от заказчика на каждом этапе.
Ключевые составляющие расчета
Методика расчета
Определяется максимальный отрицательный разрыв между суммой всех выплат на исполнение и суммой всех поступлений от заказчика на каждом этапе контракта. Именно этот показатель и есть потребность в финансировании.
Пример расчета
Строительная компания получила контракт на ремонт офиса стоимостью 2 000 000 руб. Условия оплаты:
Распределение расходов по этапам:
Расчет разрыва по месяцам:
Максимальный отрицательный разрыв составляет 300 000 руб. Это и есть сумма, которую компания должна привлечь в качестве финансирования, если она не может покрыть разрыв собственными средствами.
Как рассчитать потребность в финансировании сезонного бизнеса
Сезонные бизнесы (например, торговля новогодними товарами, сельское хозяйство, туристические агентства) сталкиваются с тем, что основные расходы приходятся на период до пиковой сезонной выручки. Для того чтобы не остаться без средств на подготовку, нужно рассчитать максимальную потребность в финансировании на этапе подготовки.
Ключевые моменты расчета
Пример расчета
Торговля новогодними товарами работает по такому графику:
Расчет разрыва по месяцам:
Максимальная потребность в финансировании составляет 1 150 000 руб. Это сумма, которую нужно привлечь на подготовку к сезону, чтобы покрыть расходы до начала поступления выручки.
Как рассчитать финансирование на оборудование или другой крупный актив
При покупке крупного актива (оборудования, здания, транспорта) полная потребность в финансировании часто превышает прямую стоимость покупки. Это связано с дополнительными затратами и необходимостью поддержания операций после ввода актива в эксплуатацию.
Ключевые составляющие расчета
Пример расчета
Производитель хлеба хочет купить новую пекарню на сумму 3 000 000 руб. Дополнительные затраты:
Собственные средства компании: 1 500 000 руб.
Полная потребность в финансировании = 3 000 000 + 300 000 + 200 000 + 150 000 × 2 + 500 000 = 4 300 000 руб.
Необходимое привлечение финансирования = 4 300 000 − 1 500 000 = 2 800 000 руб.
В этом случае стоимость самого оборудования составляет только 69% от полной потребности в финансировании. Поэтому важно учитывать все сопутствующие расходы и потребность в оборотном капитале при планировании инвестиции.
(Продолжение читайте в следующей статье)
Шаг 5. Определить максимальный дефицит денег
Необходимо найти максимальную отрицательную величину прогнозного остатка денег — это и есть основной объём средств, который нужно бизнесу для покрытия кассового разрыва.
Важно не складывать дефициты нескольких периодов. Например, если в апреле дефицит составляет 2 млн рублей, а в мае он увеличивается до 5 млн рублей, потребность в финансировании составляет не 7 млн, а 5 млн рублей. Потому что 2 млн рублей, полученные в апреле, будут использоваться для покрытия расходов, и в мае понадобится дополнительно 3 млн рублей, чтобы достичь дефицита в 5 млн.
Шаг 6. Добавить резерв ликвидности
Резерв ликвидности — это дополнительная сумма денег на случай непредвиденных расходов: сбой оборудования, задержка оплаты от клиента, увеличение цен на сырьё. Размер резерва зависит от:
- Сезонности бизнеса: если компания работает в сезонной отрасли, резерв должен быть больше.
- Стабильности поступлений: если поступления нестабильны (например, у бизнеса услуг с крупными проектами), резерв должен составлять 20-30% от максимального дефицита.
- Концентрации клиентов: если 80% выручки даёт один клиент, резерв должен быть больше (на случай расторжения договора).
- Возможности быстро получить дополнительные деньги: если у бизнеса есть доступ к линии кредита на случайный случай, резерв может быть меньше.
Пример: максимальный дефицит составляет 500 тыс. руб., резерв ликвидности — 20% от этой суммы. Итого нужна сумма на 500 + 100 = 600 тыс. руб.
Шаг 7. Учесть собственные источники
Перед тем как привлекать внешнее финансирование, нужно закрыть часть потребности за счёт собственных ресурсов:
- Свободные деньги на счетах и в кассе на начало периода.
- Прибыль, которую можно оставить в компании (не выплачивать в качестве дивидендов собственникам).
- Вложения собственников (дополнительные инвестиции в бизнес).
- Договорные отсрочки от поставщиков (например, если поставщик согласился увеличить отсрочку с 10 до 30 дней, это освобождает дополнительные средства).
- Авансы от клиентов (если клиенты готовы платить заранее за заказ).
- Действующие неиспользованные лимиты финансирования (линии кредита, факторинговые лимиты).
Сумма внешнего финансирования рассчитывается по формуле:
Сумма внешнего финансирования = (максимальный дефицит + резерв ликвидности) − собственные источники
Пример:
Максимальный дефицит — 500 тыс. руб.
Резерв ликвидности — 100 тыс. руб.
Собственные источники: свободные деньги на счётах 200 тыс. руб., отсрочка от поставщиков 100 тыс. руб.
Итого сумма внешнего финансирования: (500 + 100) − (200 + 100) = 300 тыс. руб.
Как рассчитать потребность в финансировании для бизнеса: основные сценарии
Как рассчитать потребность в оборотном капитале
Оборотный капитал — это деньги, которые нужны бизнесу в постоянном доступе для поддержки текущих операций. Особенно важна его оценка в случаях, когда деньги не уходят на разовый платеж, а обеспечивают непрерывность операционного цикла: от закупки запасов до получения денег от покупателей.
Упрощенная формула расчета
Потребность в операционном оборотном капитале = запасы + дебиторская задолженность − кредиторская задолженность − авансы покупателей.
Расшифровка компонентов формулы:
- Запасы — сумма денег, заблокированная в сырье, готовой продукции или товарах для реализации. Чем больше ассортимент и сроки хранения, тем больше средств здесь заморожено.
- Дебиторская задолженность — сумма, которую бизнес уже заработал по выполненным заказам, но еще не получил от покупателей (отсрочка платежа).
- Кредиторская задолженность — часть потребности, которую финансируют поставщики за счет предоставленной отсрочки платежа. Чем больше срок отсрочки, тем меньше собственных денег нужно вкладывать в оборот.
- Авансы покупателей — деньги, полученные от клиентов до выполнения заказа. Они напрямую уменьшают потребность в собственных средствах, так как покрывают часть расходов на подготовку продукции или услуги.
Пример расчета
Розничная одежда имеет:
- Запасы готовой продукции на сумму 400 000 руб.
- Дебиторская задолженность от оптовых покупателей — 250 000 руб.
- Кредиторская задолженность перед производителями одежды — 300 000 руб.
- Авансы от оптовых клиентов на предзаказ коллекции — 100 000 руб.
Потребность в операционном оборотном капитале = 400 000 + 250 000 − 300 000 − 100 000 = 250 000 руб.
Эта сумма — минимальный объем средств, который нужно держать в доступе для поддержки ежедневных операций.
Связь с финансовым циклом
Продолжительность финансового цикла напрямую влияет на объем потребности в оборотном капитале: чем дольше бизнес ждет денег от покупателей и чем быстрее должен платить поставщикам, тем больше средств нужно заблокировать в операциях.
Как рассчитать дополнительную потребность при росте бизнеса
При росте выручки потребность в оборотном капитале обычно увеличивается, и это связано с несколькими причинами:
- Чтобы увеличить объем продаж, бизнес должен увеличить запасы товара или сырья, чтобы не терять клиентов из-за дефицита.
- При расширении клиентской базы часто приходится предоставлять более выгодные условия отсрочки платежа, что увеличивает дебиторскую задолженность.
- Прибыль от новых продаж фиксируется в бухгалтерском учете сразу после выполнения заказа, но реальные деньги на счете появятся только после того, как клиент оплатит отсрочку. Поэтому за период ожидания оплаты бизнес должен сам покрывать расходы на поддержку новых операций.
Чтобы понять, сколько дополнительных денег понадобится, нужно сравнить текущую и плановую потребность в оборотном капитале.
Формула расчета
Дополнительная потребность = плановый оборотный капитал − текущий оборотный капитал
Пример расчета
Производитель мебели имеет текущую потребность в оборотном капитале 500 000 руб. Компания планирует увеличить выручку на 40% и рассчитывает плановые показатели:
- Плановые запасы — 350 000 руб. (вместо текущих 250 000)
- Плановая дебиторская задолженность — 400 000 руб. (вместо текущих 300 000)
- Плановая кредиторская задолженность — 300 000 руб. (осталась такой же, так как поставщики не увеличили отсрочку)
- Плановые авансы покупателей — 100 000 руб. (остались такими же)
Плановый оборотный капитал = 350 000 + 400 000 − 300 000 − 100 000 = 350 000 руб.
Дополнительная потребность = 350 000 − 500 000 = -150 000 руб.
В этом случае рост позволит сократить потребность в оборотном капитале, так как увеличение запасов и дебиторской задолженности компенсируется тем, что компания смогла сохранить условия с поставщиками и клиентами. Если бы плановый оборотный капитал был выше текущего, бизнесу пришлось бы привлечь дополнительные средства.
Как рассчитать финансирование под новый контракт
Этот сценарий актуален для компаний, выполняющих крупные индивидуальные заказы (строительство, производство оборудования, логистические проекты). Основная задача — определить максимальный объем средств, который нужно привлекать, не считая полной стоимости контракта. Важно сосредоточиться на разрыве между расходами на исполнение и поступлениями от заказчика на каждом этапе.
Ключевые составляющие расчета
- Аванс от заказчика (если он предоставлен)
- Затраты на закупку сырья/товара, оплату зарплат подрядчиков и сотрудников, логистику, налоги и другие расходы на исполнение контракта
- Этапы и сроки оплаты заказчиком (частичные платежи по результатам этапов или финальный платеж после закрытия контракта)
- Собственные средства, которые компания готова вложить в проект
Методика расчета
Определяется максимальный отрицательный разрыв между суммой всех выплат на исполнение и суммой всех поступлений от заказчика на каждом этапе контракта. Именно этот показатель и есть потребность в финансировании.
Пример расчета
Строительная компания получила контракт на ремонт офиса стоимостью 2 000 000 руб. Условия оплаты:
- Аванс 20% (400 000 руб.) при подписании контракта
- Платеж 50% (1 000 000 руб.) после завершения ремонта полов и электропроводки (через 2 месяца)
- Окончательный платеж 30% (600 000 руб.) после приемки объекта (через 4 месяца)
Распределение расходов по этапам:
- Месяц 1: закупка материалов (500 000 руб.), оплата подрядчиков (200 000 руб.) → всего 700 000 руб.
- Месяц 2: оплата подрядчиков (300 000 руб.), логистика (50 000 руб.) → всего 350 000 руб.
- Месяц 3: оплата отделочных работ (400 000 руб.), налоги (100 000 руб.) → всего 500 000 руб.
- Месяц 4: финальные расходы (200 000 руб.) → всего 200 000 руб.
Расчет разрыва по месяцам:
- Месяц 1: поступления 400 000 руб. − Расходы 700 000 руб. = -300 000 руб.
- Месяц 2: поступления 1 000 000 руб. − Расходы 350 000 руб. = +650 000 руб. (с учетом предыдущего разрыва: -300 000 + 650 000 = +350 000 руб.)
- Месяц 3: поступления 0 − Расходы 500 000 руб. = -500 000 руб. (с учетом остатка: +350 000 − 500 000 = -150 000 руб.)
- Месяц 4: поступления 600 000 руб. − Расходы 200 000 руб. = +400 000 руб. (с учетом остатка: -150 000 + 400 000 = +250 000 руб.)
Максимальный отрицательный разрыв составляет 300 000 руб. Это и есть сумма, которую компания должна привлечь в качестве финансирования, если она не может покрыть разрыв собственными средствами.
Как рассчитать потребность в финансировании сезонного бизнеса
Сезонные бизнесы (например, торговля новогодними товарами, сельское хозяйство, туристические агентства) сталкиваются с тем, что основные расходы приходятся на период до пиковой сезонной выручки. Для того чтобы не остаться без средств на подготовку, нужно рассчитать максимальную потребность в финансировании на этапе подготовки.
Ключевые моменты расчета
- Предварительная закупка запасов (например, новогодних украшений в октябре для продаж в декабре).
- Увеличение штата и оплата дополнительных расходов на организацию сезонных операций
- Период между вложением денег и получением сезонной выручки (иногда он составляет несколько месяцев).
- Снижение потребности в финансировании после завершения пикового периода, когда начинают поступать деньги от покупателей.
Пример расчета
Торговля новогодними товарами работает по такому графику:
- Сентябрь-октябрь: закупка товаров на сумму 800 000 руб., оплата логистики 50 000 руб.
- Ноябрь: дополнительная закупка товаров 200 000 руб., оплата зарплат сезонных сотрудников 100 000 руб.
- Декабрь: выручка 1 500 000 руб., оплата остальных расходов 100 000 руб.
- Январь: возвраты и остатки товара на сумму 100 000 руб.
Расчет разрыва по месяцам:
- Сентябрь-октябрь: расходы 850 000 руб. − роступления 0 = -850 000 руб.
- Ноябрь: расходы 300 000 руб. − роступления 0 = -300 000 руб. (общий разрыв: -1п150 000 руб.)
- Декабрь: поступления 1 500 000 руб. − расходы 100 000 руб. = +1 400 000 руб. (общий разрыв: -1 150 000 + 1 400 000 = +250 000 руб.)
- Январь: поступления 0 − расходы 100 000 руб. = -100 000 руб. (общий разрыв: +250 000 − 100 000 = +150 000 руб.)
Максимальная потребность в финансировании составляет 1 150 000 руб. Это сумма, которую нужно привлечь на подготовку к сезону, чтобы покрыть расходы до начала поступления выручки.
Как рассчитать финансирование на оборудование или другой крупный актив
При покупке крупного актива (оборудования, здания, транспорта) полная потребность в финансировании часто превышает прямую стоимость покупки. Это связано с дополнительными затратами и необходимостью поддержания операций после ввода актива в эксплуатацию.
Ключевые составляющие расчета
- Прямая стоимость покупки оборудования
- Затраты на доставку, монтаж и запуск актива (например, настройка производственной линии)
- Дополнительные вложения (например, ремонт производственного помещения для установки оборудования)
- Период до выхода оборудования на плановую загрузку (в это время бизнес несет расходы, но не получает прибыль от нового производства)
- Дополнительная потребность в оборотном капитале после увеличения производства (закупка дополнительного сырья, оплата зарплат новых сотрудников)
- Собственные средства, которые компания готова вложить в проект
- Срок окупаемости актива (для оценки целесообразности инвестиции)
Пример расчета
Производитель хлеба хочет купить новую пекарню на сумму 3 000 000 руб. Дополнительные затраты:
- Доставка и монтаж оборудования: 300 000 руб.
- Ремонт помещения: 200 000 руб.
- Период до выхода на плановую загрузку: 2 месяца, расходы на поддержку процесса запуска: 150 000 руб. за месяц
- Дополнительная потребность в оборотном капитале (закупка сырья, зарплаты новых сотрудников): 500 000 руб.
Собственные средства компании: 1 500 000 руб.
Полная потребность в финансировании = 3 000 000 + 300 000 + 200 000 + 150 000 × 2 + 500 000 = 4 300 000 руб.
Необходимое привлечение финансирования = 4 300 000 − 1 500 000 = 2 800 000 руб.
В этом случае стоимость самого оборудования составляет только 69% от полной потребности в финансировании. Поэтому важно учитывать все сопутствующие расходы и потребность в оборотном капитале при планировании инвестиции.
(Продолжение читайте в следующей статье)