Управление потребностью бизнеса в финансировании
Как определить срок финансирования
Срок и сумма финансирования тесно связаны между собой: недостаточный срок при правильной сумме создаст лишнюю нагрузку на денежный поток (из-за необходимости быстрого погашения), а повышенный срок при небольшой сумме приведет к переплате за неиспользуемый капитал.
Правильный срок напрямую зависит от цели финансирования:
Пример ошибки с сроком
Маленькая кондитерская получила заём в 200 тыс. руб. на закупку сезонных запасов к 8 марта. Сумма была рассчитана правильно (на покрытие закупок сырья и упаковки), но срок займа составил всего 1 месяц. После праздников выручка поступила только через 30 дней, и кондитерская не смогла погасить заём вовремя. Приходилось платить пеню и привлекать дополнительный краткосрочный заём, что увеличило общую стоимость финансирования на 15 тыс. руб.
Как проверить, выдержит ли бизнес новое финансирование
Проверка строится на детальном прогнозе денежных потоков с учетом новых обязательств:
Стресс-сценарий на примере розничного магазина
Оригинальный прогноз: ежемесячная выручка — 500 тыс. руб., оплата поставщиков — 300 тыс. руб., платежи по новому займу — 50 тыс. руб., остаток денег после платежей — 70 тыс. руб.
Стресс-тест:
Результат после стресс-теста: остаток денег после всех платежей составил минус 40 тыс. руб. Это значит, что бизнес не выдержит такой сценарий без дополнительного резерва — нужно либо увеличить сумму займа на резерв, либо пересмотреть условия погашения.
Как не ошибиться с суммой финансирования
Частые ошибки, которые приводят к критическим проблемам с денежным потоком:
Пример расчета потребности бизнеса в финансировании
Рассмотрим пример небольшой компании по производству упаковки, заказывающей крупный контракт на выпуск упаковки для пищевой компании.
Исходные данные:
Как определить срок финансирования
Срок и сумма финансирования тесно связаны между собой: недостаточный срок при правильной сумме создаст лишнюю нагрузку на денежный поток (из-за необходимости быстрого погашения), а повышенный срок при небольшой сумме приведет к переплате за неиспользуемый капитал.
Правильный срок напрямую зависит от цели финансирования:
- Оборотное финансирование: ориентируйтесь на период возврата денег из операционного цикла — время от закупки сырья до получения оплаты от покупателя. Если операционный цикл составляет 60 дней, то срок займа должен покрыть этот период, чтобы деньги вернулись до момента погашения.
- Финансирование конкретного контракта: учитывайте сроки оплаты заказчиком. Если клиент платит через 45 дней после выполнения работ, срок займа должен покрыть период выполнения контракта + 45 дней.
- Сезонные задачи: срок должен закончиться после окончания сезона и поступления основной выручки. Например, для розничного магазина, готовящегося к Новому году, срок займа должен покрывать период закупки запасов (октябрь-ноябрь) и завершаться после получения выручки в январе.
- Долгосрочные вложения (оборудование, здания): требуется горизонт в несколько лет — долг должен погашаться за счет прибыли, генерируемой новым активом.
Пример ошибки с сроком
Маленькая кондитерская получила заём в 200 тыс. руб. на закупку сезонных запасов к 8 марта. Сумма была рассчитана правильно (на покрытие закупок сырья и упаковки), но срок займа составил всего 1 месяц. После праздников выручка поступила только через 30 дней, и кондитерская не смогла погасить заём вовремя. Приходилось платить пеню и привлекать дополнительный краткосрочный заём, что увеличило общую стоимость финансирования на 15 тыс. руб.
Как проверить, выдержит ли бизнес новое финансирование
Проверка строится на детальном прогнозе денежных потоков с учетом новых обязательств:
- Составьте прогноз на период действия займа, добавляя в него ежемесячные платежи по процентам и погашению основного долга.
- Контролируйте остаток денежных средств после всех платежей: он должен быть не ниже установленного вами минимального резерва ликвидности.
- Оцените устойчивость бизнеса к внешним шокам с помощью стресс-тестирования.
Стресс-сценарий на примере розничного магазина
Оригинальный прогноз: ежемесячная выручка — 500 тыс. руб., оплата поставщиков — 300 тыс. руб., платежи по новому займу — 50 тыс. руб., остаток денег после платежей — 70 тыс. руб.
Стресс-тест:
- Выручка упала на 20% (до 400 тыс. руб.) из-за снижения спроса;
- Один из крупных поставщиков потребовал оплату на 10 тыс. руб. больше из-за роста цен на сырье;
- Крупный оптовый клиент задержал платеж на 1 месяц (потеря поступлений в 100 тыс. руб.).
Результат после стресс-теста: остаток денег после всех платежей составил минус 40 тыс. руб. Это значит, что бизнес не выдержит такой сценарий без дополнительного резерва — нужно либо увеличить сумму займа на резерв, либо пересмотреть условия погашения.
Как не ошибиться с суммой финансирования
Частые ошибки, которые приводят к критическим проблемам с денежным потоком:
- Расчет по прибыли, а не по движению денег: прибыльный бизнес может не иметь денег, если большая часть активов заморожена в запасах или дебиторской задолженности. Например, компания имеет прибыль в 100 тыс. руб., но все деньги находятся в неоплаченных счетах покупателей — она не сможет заплатить поставщикам без финансирования.
- Средний месячный дефицит вместо максимального: если в одном месяце дефицит составляет 300 тыс. руб., а в других — 50 тыс. руб., то среднее значение не покроет пиковую потребность.
- Разрыв между сроками поступлений и платежей: если вы платите поставщикам через 10 дней, а покупатели платят вам через 45 дней, между этими датами возникнет критический дефицит, который нужно покрыть.
- Забытые налоги и существующие займы: не включение в расчет квартальных налогов или ежемесячных платежей по старым займам приведет к внезапному дефициту.
- Игнорирование роста запасов и дебиторской задолженности: при росте бизнеса запасы и долги покупателей увеличиваются, и деньги заморозятся в них — это требует дополнительного финансирования.
- Полная уверенность в сроках оплаты покупателей: в реальности 30-50% клиентов оплачивают с задержкой — нужно учитывать этот фактор в прогнозе.
- Слишком маленькая сумма: если взять займ на 100 тыс. руб., а реальная потребность — 150 тыс. руб., через месяц придется искать дополнительное финансирование с более высокими процентами.
- Слишком большая сумма: привлечение лишних денег приведет к переплате по процентам за неиспользуемый капитал.
- Краткосрочные деньги на долгосрочные вложения: финансирование покупки оборудования займом на 1 месяц приведет к невозможности погашения, так как оборудование начнет генерировать прибыль только через несколько месяцев.
Пример расчета потребности бизнеса в финансировании
Рассмотрим пример небольшой компании по производству упаковки, заказывающей крупный контракт на выпуск упаковки для пищевой компании.
Исходные данные:
- Текущий остаток денег: 50 тыс. руб.
- План работы на 3 месяца:
- Месяц 1: закупка сырья (300 тыс. руб.), оплата труда (100 тыс. руб.), другие расходы (50 тыс. руб.). Поступления: 0 (контракт выполняется в 2 месяца).
- Месяц 2: выполнение работ, оплата труда (120 тыс. руб.), другие расходы (60 тыс. руб.). Поступления: 0.
- Месяц 3: доставка продукции, оплата налогов (40 тыс. руб.). Поступления: оплата по контракту (700 тыс. руб.).
- Изменения оборотного капитала: запасы увеличатся на 200 тыс. руб. в месяц 1, дебиторская задолженность составит 0 (клиент платит после доставки).
- Разовые расходы: покупка новой печатной формы для контракта (50 тыс. руб. в месяц 1).
- Минимальный резерв ликвидности: 30 тыс. руб.
- Собственные средства дополнительно не привлекаются.
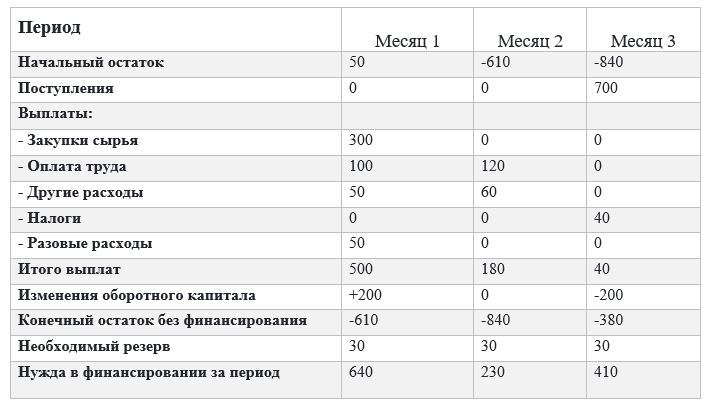
Итоговая сумма внешнего финансирования — 870 тыс. руб. (максимальный накопленный дефицит + резерв). Срок займа — 3 месяца, чтобы покрыть период работы по контракту и получить оплату клиента.
Что делать после расчета суммы финансирования
Если вы хотите привлечь частных инвесторов, можно использовать специализированные инвестиционные платформы, где бизнес-проекты представлены потенциальным инвесторам. Это удобный способ получить финансирование без строгих требований банков, особенно для молодых компаний. Пример такой платформы — Lender Invest.
Главное
Основные выводы для правильного расчета потребности в финансировании:
Часто задаваемые вопросы
Что делать после расчета суммы финансирования
- Разделите потребность на постоянную и временную: постоянная потребность связана с постоянным ростом оборотного капитала, временная — с сезонными всплесками или конкретными контрактами.
- Определите срок привлечения: для временной потребности подойдут краткосрочные займы или факторинг, для постоянной — долгосрочные кредиты или инвестиции.
- Рассчитайте допустимую стоимость капитала: убедитесь, что стоимость финансирования (проценты, комиссии) не превысит прибыль, генерируемую привлеченными деньгами.
- Проверьте платежи в прогнозе: добавьте платежи по новому займу в прогноз денежных потоков и убедитесь, что бизнес выдержит их.
- Выберите инструмент финансирования:
- Банковский кредит: для стабильных бизнесов с хорошей кредитной историей;
- Факторинг: для покрытия дебиторской задолженности;
- Лизинг: для покупки оборудования;
- Инвестиционные платформы: для привлечения частных инвесторов без обращения в банк.
Если вы хотите привлечь частных инвесторов, можно использовать специализированные инвестиционные платформы, где бизнес-проекты представлены потенциальным инвесторам. Это удобный способ получить финансирование без строгих требований банков, особенно для молодых компаний. Пример такой платформы — Lender Invest.
Главное
Основные выводы для правильного расчета потребности в финансировании:
- Потребность определяется не общей суммой расходов, а нехваткой денег в конкретные периоды.
- Расчет должен строиться на прогнозе движения денег, а не на прибыли.
- Основным ориентиром является максимальный накопленный дефицит в прогнозном периоде.
- Рост бизнеса увеличивает потребность в оборотном капитале (запасы, дебиторская задолженность).
- Обязательно добавьте резерв ликвидности на случай непредвиденных ситуаций.
- Собственные средства уменьшают объем нужного внешнего финансирования.
- Сумма, срок и стоимость капитала нужно рассчитывать одновременно, чтобы избежать лишних нагрузок на бизнес.
Часто задаваемые вопросы
1.Как понять, сколько денег нужно бизнесу?
Составьте детальный прогноз денежных потоков на 3-6 месяцев, учтя все поступления и выплаты. Нужда в финансировании — это максимальный накопленный дефицит плюс резерв ликвидности.
2.Как рассчитать потребность в оборотных средствах?
Потребность = (Запасы + Дебиторская задолженность) — Кредиторская задолженность. Разница между текущей потребностью и имеющимися оборотными активами — это сумма нужного финансирования.
3.Как определить сумму займа для бизнеса?
Сумма займа должна покрыть максимальный дефицит денежных потоков за период действия займа плюс резерв на непредвиденные расходы.
4.Нужно ли добавлять запас к рассчитанной сумме финансирования?
Да, рекомендуется добавлять резерв в размере 10-20% от рассчитанной суммы на случай задержек платежей покупателей или непредвиденных расходов.
5.Почему прибыльному бизнесу может не хватать денег?
Деньги могут быть заморожены в запасах, дебиторской задолженности или затрачены на долгосрочные вложения. Прибыль отражает общую эффективность, а не доступность готовых денег.
6.Как рост выручки влияет на потребность в финансировании?
При росте выручки увеличиваются запасы сырья и дебиторская задолженность, что замораживает деньги. Поэтому потребность в оборотном финансировании растет быстрее, чем выручка.
7.На какой срок лучше привлекать деньги на оборотные средства?
Срок должен покрывать операционный цикл бизнеса (время от закупки сырья до получения оплаты от покупателя). Обычно это 30-90 дней.
8.Что делать, если точную сумму будущих поступлений спрогнозировать невозможно?
Используйте стресс-тестирование: рассчитайте потребность в финансировании при минимально возможных поступлениях и максимальных расходах. Добавьте большой резерв ликвидности и выбирайте гибкие инструменты финансирования (например, револьверный кредит).