С 1 сентября 2026 года начинается массовое внедрение цифрового рубля. Разбираем, какой бизнес должен принимать новую форму оплаты и как к этому подготовиться
С 1 сентября 2026 года начинается первый этап массового внедрения цифрового рубля — новой формы национальных расчетов, дополняющей наличные и обычные безналичные деньги. Обязанность принимать оплату цифровыми рублями с этой даты коснется не всего бизнеса сразу, а только отдельных категорий компаний. Тем не менее даже те предприниматели, которые пока не попадают под обязательные правила, могут подготовиться к новому формату расчетов и оценить его преимущества.
Что такое цифровой рубль и как он работает для бизнеса
Цифровой рубль — это цифровая форма обычного российского рубля, выпущенная и гарантированная Банком России. По сути, это электронный аналог наличных: он хранится в цифровом кошельке и используется для расчетов на равнозначных основаниях с наличными и безналичными средствами.
Основные отличия от существующих форм денег:
Для работы с цифровым рублем бизнес должен открыть специальный цифровой счет (кошелек) через обслуживающий банк. После подключения компания сможет принимать оплату от клиентов, переводить средства другим бизнесам и снимать цифровые рубли на обычный расчетный счет или в наличную.
Цифровой рубль не является криптовалютой или цифровым финансовым активом (ЦФА): он привязан к курсу обычного рубля, имеет государственную гарантию и регулируется Банком России. Подробнее про криптовалюты и ЦФА вы можете узнать в наших отдельных статьях.
Что изменится с 1 сентября 2026 года
С этой даты запускается первый этап массового внедрения цифрового рубля для бизнеса. Основные изменения:
Важно отметить: цифровой рубль не заменяет существующие формы оплаты, а дополняет их. Бизнес сможет работать с наличными, обычными безналичными и цифровыми рублями одновременно.
Кто обязан принимать цифровые рубли с 1 сентября 2026 года
Обязанность подключить прием цифрового рубля с 1 сентября 2026 года возникает у компаний, которые одновременно соответствуют нескольким условиям:
Для компаний с несколькими торговыми точками правило действует глобально: если общая выручка организации превышает 5 миллиардов рублей, то все ее филиалы и отделения должны подключить прием цифрового рубля.
Примеры:
Когда цифровой рубль станет обязательным для остальных компаний
Массовое внедрение цифрового рубля будет проходить поэтапно. Обязанность подключить прием оплаты расширится по следующему графику:
Что такое цифровой рубль и как он работает для бизнеса
Цифровой рубль — это цифровая форма обычного российского рубля, выпущенная и гарантированная Банком России. По сути, это электронный аналог наличных: он хранится в цифровом кошельке и используется для расчетов на равнозначных основаниях с наличными и безналичными средствами.
Основные отличия от существующих форм денег:
- В отличие от обычных безналичных рублей, которые хранятся на расчетных счетах в коммерческих банках, цифровые рубли хранятся в специальных цифровых кошельках в инфраструктуре Банка России. Это снижает риски для бизнеса в случае проблем с обслуживающим банком.
- В отличие от наличных, цифровые рубли не требуют физического хранения и транспортировки, а операции по ним проходят мгновенно, вне зависимости от времени суток и праздничных дней.
Для работы с цифровым рублем бизнес должен открыть специальный цифровой счет (кошелек) через обслуживающий банк. После подключения компания сможет принимать оплату от клиентов, переводить средства другим бизнесам и снимать цифровые рубли на обычный расчетный счет или в наличную.
Цифровой рубль не является криптовалютой или цифровым финансовым активом (ЦФА): он привязан к курсу обычного рубля, имеет государственную гарантию и регулируется Банком России. Подробнее про криптовалюты и ЦФА вы можете узнать в наших отдельных статьях.
Что изменится с 1 сентября 2026 года
С этой даты запускается первый этап массового внедрения цифрового рубля для бизнеса. Основные изменения:
- Обязанность принимать оплату цифровыми рублями для отдельных компаний — определенному кругу предпринимателей потребуется подключить возможность расчетов новым форматом.
- Доступ для клиентов крупнейших банков — пользователи систем Сбербанка, Альфа-Банка, Тинькофф и других крупных игроков смогут активно использовать цифровые рубли для оплаты товаров и услуг.
- Универсальный QR-код для расчетов — бизнес может использовать единый QR-код для приема оплаты цифровыми рублями, обычными безналичными и наличными через терминалы. Это упрощает работу кассирам и улучшает опыт покупателей.
- Полноценные расчеты для бизнеса — компании смогут не только принимать, но и переводить цифровые рубли контрагентам, а также производить другие операции с цифровым счетом.
Важно отметить: цифровой рубль не заменяет существующие формы оплаты, а дополняет их. Бизнес сможет работать с наличными, обычными безналичными и цифровыми рублями одновременно.
Кто обязан принимать цифровые рубли с 1 сентября 2026 года
Обязанность подключить прием цифрового рубля с 1 сентября 2026 года возникает у компаний, которые одновременно соответствуют нескольким условиям:
- Выручка за предыдущий год более 5 миллиардов рублей — по данным отчетности за 2025 год.
- Обслуживается одним из крупных банков — участниками первой волны инфраструктуры цифрового рубля (в том числе Сбербанк, Альфа-Банк, Т-Банк, Почта Банк и другие).
- Имеет договор на прием электронных платежей — то есть уже работает с эквайрингом или другими сервисами для безналичных расчетов.
- Занимается розничной торговлей или предоставляет услуги населению — включая магазины, кафе, рестораны, салоны красоты и другие аналогичные точки.
Для компаний с несколькими торговыми точками правило действует глобально: если общая выручка организации превышает 5 миллиардов рублей, то все ее филиалы и отделения должны подключить прием цифрового рубля.
Примеры:
- 🛒 Крупная сеть супермаркетов с выручкой за 2025 год 10 миллиардов рублей, обслуживаемая Альфа-Банком, обязана подключить прием цифрового рубля с 1 сентября 2026 года.
- 🩺 Частная клиника с выручкой 3 миллиарда рублей не попадает под обязательное подключение на первом этапе.
- 🛍️ Маленький магазин с выручкой 2 миллиона рублей и обслуживаемый местным региональным банком тоже не обязан принимать цифровые рубли с сентября 2026 года.
Когда цифровой рубль станет обязательным для остальных компаний
Массовое внедрение цифрового рубля будет проходить поэтапно. Обязанность подключить прием оплаты расширится по следующему графику:
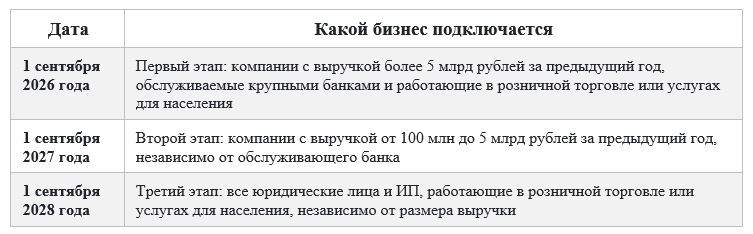
Отдельно стоит отметить категории бизнеса, которые даже после завершения всех этапов не будут обязаны принимать цифровые рубли:
- Предприниматели, работающие исключительно с оплатой наличными без использования электронных платежей;
- Компании, занимающиеся исключительно оптовой торговлей или оказанием услуг для других юридических лиц;
- Некоторые категории малого бизнеса, указанные Банком России в дополнительных нормативах.
Как подключить прием цифрового рубля для бизнеса
Подключение приемки цифрового рубля проходит через обслуживающий банк компании. Основные шаги:
- Обратиться в банк с заявлением на открытие цифрового счета для бизнеса.
- Подписать дополнительный договор на обслуживание цифрового счета.
- Настроить кассовое оборудование для работы с цифровыми рублями: обычно достаточно обновить программное обеспечение или подключить универсальный QR-код, который поддерживает все формы оплаты.
- Обучить персонал работе с новым форматом расчетов.
Большинство крупных банков уже готовы предоставить услуги по подключению цифрового рубля и помогают бизнесам настроить все необходимое оборудование.
Комиссия за операции с цифровым рублем
Банк России установил нулевую комиссию за основные операции с цифровым рублем для бизнеса на период внедрения:
- Прием оплаты от физических лиц;
- Переводы между цифровыми счетами бизнеса;
- Снятие цифровых рублей на обычный расчетный счет.
Банки могут устанавливать комиссию за дополнительные услуги (например, техническое обслуживание цифрового кошелька или интеграцию с внутренними системами компании), но они не должны превышать рыночные ставки за аналогичные услуги по обычным безналичным расчетам.
Цифровой рубль и универсальный QR-код
Одним из ключевых преимуществ цифрового рубля для бизнеса является совместимость с универсальным QR-кодом, утвержденным Банком России. Это единый код, который позволяет клиентам оплачивать любым удобным способом: обычными безналичными, цифровыми рублями или даже наличными через терминалы оплаты.
Для бизнеса это означает, что не нужно размещать несколько отдельных QR-кодов для разных форм оплаты — достаточно один универсальный. Это упрощает работу персонала и улучшает опыт покупателей.
Цифровые рубли для бизнеса: исключения, механика подключения и стоимость
Кто может не принимать цифровые рубли
Обязанность принимать цифровые рубли по общему правилу будет распространяться на большинство предприятий с 1 сентября 2026 года, но законом предусмотрены следующие исключения:
- Компании с выручкой ниже установленного порога
- Законодательство пока не утвердило точную сумму, но предполагается, что микробизнесы с годовой выручкой менее 1–2 млн рублей не будут обязаны принимать цифровые рубли.
- Пример: мастер по ремонту обуви с годовой выручкой 800 тыс. рублей может отказаться от приема цифровых рублей и продолжать работать только на наличные или обычные безналичные переводы.
- Отдельные торговые точки с небольшой выручкой
- Даже если общая сеть имеет высокую выручку, отдельные ее точки (например, маленькие киоски, павильоны на рынках) с низкой ежемесячной выручкой могут быть освобождены от обязательства.
- Пример: сеть кофеен с 15 точек имеет общую годовую выручку 50 млн рублей. Но одна из точек — небольшой киоск на вокзале с ежемесячной выручкой 50 тыс. рублей — не обязана принимать цифровые рубли.
- Точки продаж без доступа к интернету
- Если торговая точка работает в удаленном районе (например, охотничий лагерь, деревенский магазин в местности без мобильной связи и интернета) и не может обеспечить стабильное подключение для обработки платежей цифровыми рублями, она освобождается от обязательства.
- Пример: магазин в селе в Якутии, где нет мобильной связи и фибрового интернета, может не принимать цифровые рубли.
- Ситуации с несоблюдением условий банка или договора
- Если обслуживающий банк бизнеса не подключен к платформе цифровых рублей, или договор банковского обслуживания не позволяет открыть счет цифровых рублей, предприятие не несет ответственность за отказ от приема таких платежей.
- Пример: бизнес, который работает только с юридическими лицами и обслуживается небольшим региональным банком, не подключенным к платформе цифровых рублей, может не принимать такие платежи до тех пор, пока банк не подключится.
Как бизнес будет принимать оплату цифровыми рублями
Прием платежей цифровыми рублями строится на интеграции с платформой Центрального банка и использует следующий механизм:
- Счет цифрового рубля компании
- Это отдельный счёт, который открывается у обслуживающего банка и привязан к платформе цифровых рублей. На нем хранятся цифровые рубли, и через него проходят все операции с ними.
- Приложение обслуживающего банка
- Бизнес использует мобильное или веб-приложение своего банка для управления счётом цифровых рублей, просмотра транзакций и вывода средств в обычные безналичные рубли.
- Универсальный QR-код
- Основной инструмент для приема платежей: он объединяет возможность оплаты цифровыми рублями, обычными безналичными, СБП и картами. Покупатель сканирует код в своем мобильном приложении и выбирает цифровые рубли как способ оплаты.
- Выбор покупателем цифрового рубля
- После сканирования QR-кода покупатель в своем приложении цифрового кошелька выбирает опцию оплаты цифровыми рублями и подтверждает операцию.
- Момент списания и зачисления денег
- Операция проводится мгновенно: цифровые рубли списываются из кошелька покупателя и зачисляются на счет цифрового рубля компании в течение нескольких секунд.
- Перевод в обычные безналичные рубли
- Бизнес может в любое время перевести цифровые рубли из специального счета на свой обычный расчетный счет в банке. Перевод также проводится мгновенно и без дополнительных комиссий в рамках льготного периода.
Нужно ли новое оборудование?
Большинству бизнесов не нужно покупать новое оборудование:
- Если у вас уже есть терминал, поддерживающий СБП, он будет обновлен через программное обеспечение для работы с цифровыми рублями.
- Универсальный QR-код можно использовать вместо отдельных кодов для СБП и карточек — достаточно вывести его на экран терминала, распечатать на стикере или добавить на сайт/приложение.
- Для интернет-магазинов достаточно интегрировать модуль оплаты цифровых рублей через платежный шлюз обслуживающего банка.
Как подключить прием цифровых рублей
Подключение проходит по следующему пошаговому порядку:
Шаг 1. Проверить обязанность с 1 сентября 2026 года
Оцените:
- Годовую выручку компании (если она выше установленного порога, обязанность возникает);
- Доступность интернета во всех торговых точках;
- Возможности обслуживающего банка (подключен ли он к платформе цифровых рублей).
Шаг 2. Проверить подключение банка к платформе цифрового рубля
Доступ к платформе цифровых рублей бизнес получает через своего основного обслуживающего банка. Убедитесь, что ваш банк уже подключен к системе или планирует подключиться до сентября 2026 года. Если банк не планирует подключение, рассмотрите возможность смены банка.
Шаг 3. Открыть счет цифрового рубля
Для открытия счета нужно обратиться в обслуживающий банк с заявлением и пакетом документов (устав, свидетельство о регистрации, паспорта руководителя). Счет цифрового рубля привязан к вашему обычному расчетному счету. Доступ к счету имеют только уполномоченные сотрудники (руководитель, главный бухгалтер) по логину и паролю из банковского приложения.
Шаг 4. Подключить прием оплаты
- В торговой точке: получите универсальный QR-код в банковском приложении, распечатайте его или выведите на экран терминала. Обучите сотрудников принимать платежи по этому коду.
- На сайте или в приложении: интегрируйте модуль оплаты цифровых рублей через платежный шлюз банка. Добавьте универсальный QR-код на страницу оплаты.
Шаг 5. Настроить учет и сверку платежей
- Внесите цифровые рубли в бухгалтерскую политику компании: они учитываются как обычные денежные средства.
- Настройте кассовое оборудование для фиксации платежей цифровыми рублями в кассовых чеках.
- Ограничьте доступ к счету цифровых рублей только уполномоченным сотрудникам и разработайте внутренний процесс сверки платежей каждый рабочий день.
Универсальный QR-код: как изменится прием платежей
Универсальный платежный QR-код — это стандартный код, утвержденный Центральным Банком, который объединяет все основные способы оплаты в одном инструменте.
- Что он объединяет
- Через универсальный QR-код покупатель может оплатить:
- цифровыми рублями;
- обычными безналичными переводами по СБП;
- банковскими картами (дебетовыми и кредитными);
- балансами мобильных операторов (в некоторых случаях).
- Как проходит оплата цифровыми рублями через него
- Покупатель сканирует QR-код в своем мобильном приложении цифрового кошелька.
- В приложении автоматически подтягивается сумма платежа (или покупатель вводит ее самостоятельно).
- Покупатель выбирает опцию «Оплатить цифровыми рублями» и подтверждает операцию паролем или биометрией.
- Средства мгновенно зачисляются на счет цифрового рубля компании.
- Изменения для покупателя
- Покупателю больше не нужно искать отдельный QR-код для СБП, карты или цифровых рублей — достаточно одного кода для всех способов оплаты. Это упрощает и ускоряет процесс оплаты.
- Изменения для продавца
- Продавцу не нужно печатать и размещать несколько кодов для разных способов оплаты. Также снижается нагрузка на обслуживающий персонал, который не нужно разбираться в разных системах оплаты.
- Использование в офлайн и онлайн
- Оффлайн-магазины: QR-код размещают на столе у кассы, на терминале или на стикере на витрине.
- Интернет-продажи: QR-код добавляют на страницу оплаты сайта или приложения, а также можно отправить его покупателю в мессенджере для оплаты заказа.
Сколько бизнесу будет стоить прием цифровых рублей
Стоимость приема цифровых рублей будет ниже, чем у традиционного эквайринга и сопоставима с СБП:
- Комиссии за операции
- В льготный период (с 1 сентября 2026 года по 31 декабря 2027 года) комиссии за прием платежей цифровыми рублями от физических лиц составят 0% — Центральный банк запретил банкам брать комиссии в этот период. После окончания льготного периода комиссия будет составлять около 0,3–0,5% от суммы платежа.
- Тарифы на переводы между компаниями
- Переводы цифровых рублей между юридическими лицами также будут иметь низкие комиссии: в льготный период — 0%, после — около 0,1–0,3% от суммы.
- Сравнение с другими способами оплаты
- Пример оплаты суммы 10 тыс. рублей:
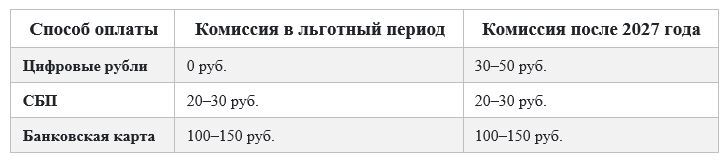
Бизнесу не нужно платить дополнительные средства за открытие счета цифрового рубля или подключение универсального QR-кода — эти услуги банки предоставляют бесплатно в рамках стандартного обслуживания.
Бухгалтерский учет и практическое использование цифрового рубля для бизнеса
Как учитывать цифровой рубль в бухгалтерии
Цифровой рубль относится к денежным средствам компании и отражается в учете как отдельный тип безналичных расчетов. Для его фиксации используется специальный субсчет к счету 51 “Расчетные счета” — например, 51-2 “Счет цифрового рубля”.
Основные сценарии учета с примерами:
Что изменится для интернет-магазинов и онлайн-сервисов
Для онлайн-бизнеса цифровой рубль добавит новый канал приема платежей с рядом особенностей:
Можно ли платить зарплату цифровыми рублями
Компания может перечислять зарплату в цифровых рублях, но с рядом условий:
Плюсы и минусы цифрового рубля для бизнеса
Практические плюсы
Практические минусы и ограничения
Цифровой рубль меняет механизм расчетов, но не отменяет потребность бизнеса в оборотных средствах. При необходимости дополнительного капитала компания может воспользоваться услугами внешних инвесторов, например, через краудлендинговую платформу Lender Invest.
Что нужно сделать бизнесу для использования цифрового рубля
Практический чек-лист для подготовки:
Изменение платежной инфраструктуры стоит учитывать вместе с анализом денежного потока и потребностью в оборотном капитале. Подробнее о том, как рассчитать нужды компании в деньгах, читайте в статье «Как управлять оборотными средствами, чтобы снизить зависимость от внешнего капитала».
Основные выводы
Часто задаваемые вопросы
Бухгалтерский учет и практическое использование цифрового рубля для бизнеса
Как учитывать цифровой рубль в бухгалтерии
Цифровой рубль относится к денежным средствам компании и отражается в учете как отдельный тип безналичных расчетов. Для его фиксации используется специальный субсчет к счету 51 “Расчетные счета” — например, 51-2 “Счет цифрового рубля”.
Основные сценарии учета с примерами:
- Поступление оплаты от покупателя
- Компания получила оплату за товар в размере 15 000 руб. через цифровой рубль.
- Дебет 51-2, Кредит 62 “Расчеты с покупателями и заказчиками” — 15 000 руб.
- Перевод цифровых рублей в обычные безналичные
- Компания перевела 20 000 руб. со счета цифрового рубля на расчетный счет в банке.
- Дебет 51-1 “Обычный расчетный счет”, Кредит 51-2 — 20 000 руб.
- Перевод между юридическими лицами
- Компания оплатила поставку товаров поставщику цифровыми рублями в размере 30 000 руб.
- Дебет 60 “Расчеты с поставщиками и подрядчиками”, Кредит 51-2 — 30 000 руб.
- Отражение комиссий
- Компания уплатила комиссию за операцию с цифровыми рублями в размере 150 руб.
- Дебет 91-2 “Прочие расходы”, Кредит 51-2 — 150 руб.
- Сверка операций
- Сверка проводится по выпискам из системы цифрового рубля Банка России и внутренней бухгалтерской отчетности. Необходимо сравнить суммы, даты операций и назначения платежей раз в месяц. Отличия фиксируются в акте сверки и корректируются в учете.
Что изменится для интернет-магазинов и онлайн-сервисов
Для онлайн-бизнеса цифровой рубль добавит новый канал приема платежей с рядом особенностей:
- Прием платежей на сайте и в приложении
- Пользователи смогут оплачивать товары и услуги через универсальный QR-код, который генерируется интегрированной платежной страницей. При сканировании код открывает интерфейс для подтверждения оплаты цифровыми рублями в мобильном приложении пользователя.
- Интеграция с платежной страницей
- Нужно подключить модуль обработки платежей цифрового рубля к существующей платежной системе. Большинство крупных провайдеров уже готовят соответствующие решения.
- Работа с онлайн-кассой
- Прием цифровых рублей требует фиксации в онлайн-кассе так же, как и другие формы оплаты. Кассовый чек должен указать тип оплаты “цифровой рубль”.
- Возвраты
- Возврат средств осуществляется по тому же каналу: цифровые рубли переводятся обратно в кошелек пользователя. Операция фиксируется в учете как корректировка доходов.
- Регулярные платежи и подписки
- Для рекуррентных платежей можно настроить автоматические списания через смарт-контракты, что упростит обслуживание подписчиков.
- Техническая интеграция с учетными системами
- Нужно настроить синхронизацию данных о платежах цифровыми рублями с бухгалтерскими и складскими системами, чтобы избежать ручной работы и ошибок.
Можно ли платить зарплату цифровыми рублями
Компания может перечислять зарплату в цифровых рублях, но с рядом условий:
- Согласие сотрудника обязательно: работодатель не может обязать получать зарплату в цифровом формате — это противоречит Трудовому кодексу РФ.
- Что нужно сотруднику: иметь мобильное приложение цифрового рубля и активированный кошелек для физических лиц.
- Что нужно работодателю: открыть счет цифрового рубля, настроить интеграцию с системой расчета зарплат и получить письменное согласие каждого сотрудника на такой формат выплаты.
Плюсы и минусы цифрового рубля для бизнеса
Практические плюсы
- Снижение стоимости платежей: комиссии за операции с цифровыми рублями обычно ниже, чем за банковские переводы между коммерческими структурами, особенно для мелких оплат.
- Мгновенные расчеты: платежи проходят в реальном времени, включая межбанковские и межрегиональные операции, что ускоряет оборот денежных средств.
- Единая инфраструктура: не нужно подключаться к множеству платежных систем — достаточно интеграции с платформой цифрового рубля Банка России.
- Доступ через подключенные банки: открыть и управлять счетом цифрового рубля можно через личный кабинет обычного банка, без необходимости регистрации в отдельном сервисе.
- Автоматизация и смарт-контракты: возможность настроить автоматические платежи при выполнении заранее определенных условий (например, оплата поставки сразу после приемки товара в системе учета).
Практические минусы и ограничения
- Новая инфраструктура: нужно интегрировать систему цифрового рубля с существующими платежными и бухгалтерскими процессами, что требует временных и финансовых затрат.
- Изменения в процессах: придется обновить внутренние регламенты по платежам и бухгалтерскому учету, адаптировать документооборот.
- Отсутствие дохода на остаток: на баланс на счету цифрового рубля не начисляются проценты, и его нельзя использовать как депозит — это делает его невыгодным для хранения свободных средств.
- Зависимость от платформы: отдельные операции (например, сложные смарт-контракты) могут быть недоступны до обновления функциональности платформы Банка России.
- Обучение персонала: бухгалтерам, финансовому отделу и менеджерам нужно обучаться работе с новым инструментом, чтобы избежать ошибок.
Цифровой рубль меняет механизм расчетов, но не отменяет потребность бизнеса в оборотных средствах. При необходимости дополнительного капитала компания может воспользоваться услугами внешних инвесторов, например, через краудлендинговую платформу Lender Invest.
Что нужно сделать бизнесу для использования цифрового рубля
Практический чек-лист для подготовки:
- Убедиться, распространяются ли новые требования на вашу компанию (для большинства юридических лиц они примутся в полном объеме к этой дате).
- Проверить выручку за 2025 год — это поможет оценить масштаб затрат на интеграцию новой инфраструктуры.
- Обратиться к обслуживающему банку и уточнить возможность подключения к системе цифрового рубля.
- Открыть счет цифрового рубля и интегрировать его с существующими платежными системами.
- Настроить прием платежей цифровыми рублями на сайте/в приложении (для онлайн-бизнеса) и в офлайн-точках.
- Проверить совместимость системы цифрового рубля с онлайн-кассой и учетными программами.
- Уточнить права сотрудников на получение зарплаты в цифровых рублях и подготовить соответствующие соглашения.
- Обновить бухгалтерские регламенты и настроить сверку операций с цифровыми рублями.
- Обучить сотрудников финансового отдела и бухгалтерии работе с новым инструментом.
Изменение платежной инфраструктуры стоит учитывать вместе с анализом денежного потока и потребностью в оборотном капитале. Подробнее о том, как рассчитать нужды компании в деньгах, читайте в статье «Как управлять оборотными средствами, чтобы снизить зависимость от внешнего капитала».
Основные выводы
- 1 сентября 2026 года: запустился обязательный прием цифровых рублей большинством российских компаний (кроме исключений).
- Кто подключится первым: ритейлеры, сети общественного питания, транспортные компании, крупные розничные и оптовые предприятия с высоким объемом операций.
- Остальные компании: подключение будет поэтапным до конца 2027 года (точки подключения зависят от размера и отрасли бизнеса).
- Исключения: мелкие предприятия с низкой выручкой, отдельные сельхозпроизводители, услуги по личному обслуживанию (например, частные мастера без юридического лица), компании в регионах с низким цифровым покрытием.
- Техническая оплата: через мобильное приложение ЦБ РФ или интегрированный модуль в кассовом оборудовании: клиент сканирует QR-код или вводит номер счета бизнесмена, подтверждает операцию, средства поступают мгновенно в цифровой кошелек компании.
- Стоимость операций: комиссия приема цифровых рублей для бизнеса не будет выше комиссии по банковским картам; для переводов между физическими лицами и внутри системы операция бесплатна.
- Подготовка компаний: интегрировать модуль приема цифровых рублей в кассовое оборудование или сайт, обучить персонал, настроить внутренние учетные процедуры для цифровых активов.
- Дополнение, а не замена: цифровой рубль дополняет наличные и карты, так как покрывает случаи безинтернетной оплаты, снижает комиссии для малого бизнеса и обеспечивает мгновенные переводы, оставляя потребителю выбор формы расчета.
Часто задаваемые вопросы
- Обязательно ли бизнесу принимать цифровой рубль с 1 сентября 2026 года? — Да, если компания не относится к исключениям.
- Какая выручка должна быть у компании для обязательного подключения? — Конкретный порог не объявлен, ориентировочно от 10 млн рублей в год.
- Нужно ли ИП принимать цифровые рубли? — Обязательно, если выручка ИП превышает установленный порог; в остальных случаях по желанию.
- Может ли малый бизнес подключить цифровой рубль добровольно? — Да, это разрешено уже сейчас.
- Нужен ли отдельный счет для цифрового рубля? — Нет, используется цифровой кошелек, интегрированный с учетной системой компании.
- Нужно ли покупать новый терминал для приема цифровых рублей? — Нет, большинству существующих терминалов достаточно программного обновления.
- Можно ли принимать цифровые рубли в интернет-магазине? — Да, через интеграцию модуля приема в платежный шлюз сайта.
- Какая комиссия за прием цифрового рубля? — Не выше комиссии по банковским картам (конкретные размеры будут объявлены ЦБ РФ ближе к запуску).
- Можно ли перевести цифровые рубли на обычный расчетный счет? — Да, с конвертацией в обычные рубли по курсу ЦБ РФ.
- Заменит ли цифровой рубль наличные и банковские карты? — Нет, он дополняет существующие формы расчетов, оставляя выбор потребителю.