Компания может показывать прибыль и одновременно испытывать нехватку денег. Объясняем, почему так происходит и какие показатели нужно контролировать вместе
Представьте ситуацию: ваша компания показывает чистую прибыль за квартал в размере 500 тысяч рублей, но на расчетном счете остается только 50 тысяч — не хватает денег для оплаты зарплат сотрудников и закупки сырья.
Это не ошибка в бухгалтерском учете, а результат того, что прибыль и денежный поток отвечают на разные вопросы и учитывают операции в разные моменты.
В этой статье разберем, почему эти два показателя расходятся, как это влияет на состояние бизнеса и какие отчеты нужно смотреть для объективной оценки финансового положения компании.
Чем прибыль отличается от денежного потока и почему путают эти показатели
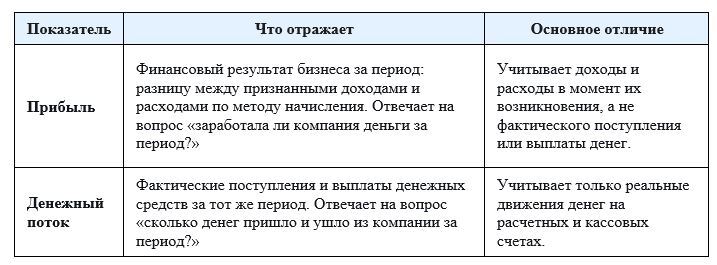
Прибыль показывает экономический результат деятельности бизнеса за определенный период. Денежный поток показывает фактическое движение денег.
Компания может быть прибыльной, но испытывать кассовый разрыв. И наоборот: на счетах может находиться значительная сумма, хотя сама деятельность за период была убыточной.
Основные причины путаницы между показателями:
- Владельцы ориентируются только на остаток на расчетном счете, не разбираясь в структуре прибыли.
- Считают, что все поступления от клиентов являются выручкой текущего периода, даже если это аванс на будущие работы.
- Не учитывают отсрочки платежей от клиентов — считают, что продажа автоматически означает получение денег.
- Принимают заемные деньги за заработанный доход, хотя заем не увеличивает прибыль.
- Считают любую выплату расходом, который уменьшает прибыль. Например, покупку оборудования, стоимость которого обычно отражается в расходах постепенно через амортизацию.
- Не разделяют деньги компании и личные средства собственника.
- Используют только один отчет, например отчет о финансовых результатах, для оценки состояния бизнеса.
- Оценивают компанию только по объему продаж, а не по сочетанию прибыли, денежных потоков и структуры активов и обязательств.
Как метод начисления создает разницу между прибылью и деньгами
Одна из ключевых причин различия между прибылью и денежным потоком — метод начисления, который используется в бухгалтерском учете.
Метод начисления — accrual basis (принцип учета, при котором доходы и расходы признаются в момент возникновения экономического события, а не в момент фактического получения или выплаты денег).
Именно поэтому момент признания выручки или расхода может не совпадать с движением денег по счету.
Рассмотрим на примерах.
Пример 1: продажа с отсрочкой платежа
Компания отгрузила товар клиенту на 1 млн рублей и предоставила отсрочку на 60 дней.
По методу начисления:
- выручка в размере 1 млн рублей отражается в текущем периоде вместе с относящимися к ней расходами;
- прибыль определяется как разница между признанными доходами и расходами;
- деньги на расчетный счет поступят только через два месяца, поэтому в текущем периоде фактического денежного поступления от этой продажи еще не будет.
Получается, что отчет о финансовых результатах уже учитывает продажу, а денег на счете пока нет.
Пример 2: аванс от клиента
Клиент внес аванс на 500 тысяч рублей за будущие работы.
В этом случае:
- деньги поступают на расчетный счет сразу, поэтому денежный поток увеличивается;
- по методу начисления аванс сам по себе еще не является выручкой и не увеличивает прибыль до момента, когда компания выполнит предусмотренные договором обязательства и сможет признать соответствующий доход.
Здесь возникает обратная ситуация: деньги уже есть, а прибыли от этой операции пока нет.
Какие операции по-разному влияют на прибыль и денежный поток
Продажи с отсрочкой платежа
- Прибыль: выручка и связанные с ней расходы отражаются в соответствующем периоде.
- Денежный поток: не увеличивается до фактической оплаты клиентом. Одновременно в балансе растет дебиторская задолженность.
Авансы от покупателей
- Прибыль: сам аванс не увеличивает прибыль до признания соответствующего дохода.
- Денежный поток: увеличивается сразу после поступления денег на счет.
Закупка товаров и материалов
- Прибыль: сама оплата товаров или материалов не означает автоматического признания расхода. Их стоимость влияет на финансовый результат по мере реализации товаров или использования материалов в производстве.
- Денежный поток: уменьшается в момент фактической оплаты поставщику или перечисления аванса.
Покупка оборудования
- Прибыль: стоимость оборудования обычно включается в расходы постепенно через амортизацию в течение срока его использования.
- Денежный поток: уменьшается в момент оплаты полной стоимости оборудования или соответствующего платежа.
Получение и погашение займа
- Прибыль: полученный заем не является доходом, а погашение основной суммы долга не является расходом. Проценты по займу учитываются отдельно и могут уменьшать финансовый результат.
- Денежный поток: получение займа увеличивает денежные средства, а погашение основной суммы уменьшает их.
Вложения и выплаты собственникам
- Прибыль: вклад собственника не является доходом компании. Выплаты собственникам, включая дивиденды, также не относятся к операционным расходам, формирующим прибыль периода.
- Денежный поток: вклад собственника увеличивает денежные средства компании, а выплаты собственникам уменьшают их.
Почему прибыль может быть, а денег нет
Даже прибыльная компания может испытывать нехватку денежных средств по нескольким причинам:
- Покупатели еще не оплатили поставленные товары или оказанные услуги — растет дебиторская задолженность.
- Компания сформировала крупный запас товаров или материалов и заморозила деньги на складе.
- Средства вложены в долгосрочные активы: оборудование, транспорт, недвижимость.
- Компания погашала кредиты и займы в текущем периоде.
- Были выплачены дивиденды или произведены другие выплаты собственникам.
- На текущий период пришлась значительная сумма налогов и других обязательных платежей.
- Расходы оплачены раньше, чем поступила выручка от клиентов.
- Быстрое расширение бизнеса потребовало предварительных вложений в новые точки, производство, сырье или персонал.
Например, компания может заработать 3 млн рублей прибыли за квартал, но одновременно увеличить дебиторскую задолженность на 4 млн рублей. На бумаге бизнес прибыльный, однако значительная часть заработанного результата еще не превратилась в реальные деньги.
Если вы хотите уменьшить зависимость от внешнего финансирования и ускорить возврат денег в оборот, ознакомьтесь со статьей об управлении оборотными средствами.
Может ли денежный поток быть положительным при убытке
Да.
Положительный общий денежный поток может возникнуть даже у убыточного бизнеса, если деньги поступили не только от основной деятельности, но и, например, за счет займа, вложений собственника или продажи активов.
Пример: убыточная компания с положительным денежным потоком
Компания занимается производством электроники и показывает убыток за квартал в размере 300 тысяч рублей из-за высоких производственных расходов.
Но в том же периоде она получила заем на 1 млн рублей для пополнения оборотных средств.
В результате:
- отчет о финансовых результатах показывает убыток;
- денежные средства компании увеличиваются благодаря полученному финансированию.
Сам по себе такой положительный денежный поток не говорит об устойчивости или неустойчивости бизнеса. Заем может быть нормальным инструментом развития или финансирования оборотного капитала.
Для оценки операционной модели важно отдельно смотреть, создает ли основная деятельность положительный денежный поток и способен ли бизнес обслуживать привлеченный долг.
Какие бывают денежные потоки
Отчет о движении денежных средств разделяет потоки компании по характеру операций.
Денежный поток от текущих операций
Отражает поступления и выплаты, связанные с основной деятельностью компании:
- поступления от клиентов за товары и услуги;
- выплаты поставщикам за сырье, материалы и услуги;
- выплаты сотрудникам;
- налоговые и другие операционные платежи.
Для оценки устойчивости бизнеса особенно важно анализировать денежный поток от основной деятельности.
Его стабильное положительное значение показывает, что операционная модель сама генерирует деньги, а внешнее финансирование можно использовать для конкретных задач — например, масштабирования или исполнения крупного контракта, — а не для постоянного покрытия текущих расходов.
Денежный поток от инвестиционных операций
Отражает движение денег, связанное с покупкой и продажей долгосрочных активов:
- приобретение оборудования;
- покупка недвижимости;
- продажа неиспользуемых активов;
- вложения в финансовые инструменты и другие инвестиции.
Отрицательный инвестиционный поток не обязательно является проблемой.
Например, компания может потратить 10 млн рублей на новую производственную линию. Денежный поток от инвестиционной деятельности станет отрицательным, но причиной будет развитие бизнеса, а не ухудшение его операционной модели.
Денежный поток от финансовых операций
Отражает движение денег, связанное с привлечением и возвратом капитала:
- получение и погашение займов и кредитов;
- вложения собственников;
- выплаты собственникам, в том числе дивиденды.
Этот блок показывает, как компания привлекает и возвращает капитал.
Например, положительный денежный поток от финансовых операций может возникнуть из-за получения нового займа. Это увеличивает количество денег на счете, но не означает, что компания получила дополнительную прибыль.
Какие отчеты нужно смотреть вместе
Для объективной оценки финансового положения компании необходимо анализировать минимум три основных финансовых отчета вместе.
Отчет о финансовых результатах
Показывает:
- объем выручки за период;
- структуру доходов и расходов;
- прибыль или убыток;
- маржинальность направлений деятельности;
- экономический результат работы бизнеса за период.
Именно здесь можно увидеть, зарабатывает ли компания в экономическом смысле.
Отчет о движении денежных средств
Показывает:
- фактические поступления и выплаты за период;
- источники поступления денег;
- направления расходования средств;
- денежные потоки от текущих, инвестиционных и финансовых операций;
- итоговое изменение денежных средств.
Этот отчет помогает понять уже не то, сколько компания заработала, а откуда реально пришли деньги и куда они ушли.
Баланс
Показывает финансовое положение компании на определенную дату:
- где находятся ее средства — в деньгах, запасах, дебиторской задолженности, оборудовании и других активах;
- за счет каких источников сформированы эти активы — собственного капитала, кредитов, займов, задолженности перед поставщиками и других обязательств.
Например, отчет о финансовых результатах может показать прибыль в 5 млн рублей, ОДДС — снижение денежных средств на 2 млн рублей, а баланс объяснит причину: дебиторская задолженность выросла сразу на 6 млн.
Именно совместный анализ трех отчетов дает нормальную картину.
Для оперативного управления дополнительно используют платежный календарь — forecast cash flow (прогноз движения денежных средств по конкретным датам). Он помогает заранее увидеть будущие кассовые разрывы, но не заменяет полноценную финансовую отчетность.
Что важнее для собственника бизнеса
Нельзя сказать, что прибыль важнее денежного потока или наоборот.
Устойчивая бизнес-модель должна одновременно:
- создавать положительный экономический результат;
- превращать заработанный результат в реальные денежные поступления;
- сохранять способность своевременно выполнять обязательства.
Если компания показывает прибыль, но регулярно не имеет денег на счетах, нужно искать причину: возможно, слишком быстро растет дебиторская задолженность, увеличиваются запасы или инвестиционные расходы.
Если деньги на счетах есть, но компания остается убыточной, нужно понять источник этих средств. Это могут быть займы, вложения собственника, авансы клиентов или продажа активов.
Сам остаток на счете без контекста почти ничего не говорит о качестве бизнеса.
Что оценивают инвесторы и кредиторы
При анализе компании инвесторы и кредиторы смотрят не только на величину чистой прибыли, но и на ее качество.
В частности, оценивают:
- Превращается ли выручка в реальные поступления от клиентов или значительная часть остается в дебиторской задолженности.
- Создает ли основная деятельность положительный денежный поток.
- Не формируется ли значительная часть прибыли за счет разовых операций, например продажи имущества.
- Хватает ли денег для обслуживания долга — выплаты процентов и погашения основной суммы.
- Насколько компания зависит от нового финансирования для поддержания текущей деятельности.
- Не растут ли дебиторская задолженность и запасы быстрее выручки.
- Сохраняется ли достаточный денежный резерв после выполнения обязательных платежей.
Например, две компании могут показывать одинаковую прибыль в 10 млн рублей.
У первой 9 млн уже поступили от клиентов, денежный поток от основной деятельности положительный, а дебиторская задолженность стабильна.
У второй значительная часть выручки остается неоплаченной, дебиторская задолженность быстро растет, а текущие расходы регулярно покрываются новым долгом.
Формально прибыль может быть одинаковой. Финансовое качество бизнеса — совершенно разное.
Для заемного финансирования особенно важен стабильный источник выплаты процентов и возврата основной суммы долга. Если вы хотите инвестировать в проекты бизнеса, можно ознакомиться с разделом для инвесторов Lender Invest и декларацией о рисках.
Главное
- Прибыль и денежный поток отражают разные стороны бизнеса: прибыль показывает финансовый результат, а денежный поток — фактическое движение денег.
- Одна из ключевых причин расхождения показателей — метод начисления, при котором доходы и расходы могут признаваться раньше или позже фактического движения денежных средств.
- Продажа на 1 млн рублей не означает автоматическую прибыль в 1 млн: прибыль определяется после учета соответствующих расходов.
- Прибыльная компания может испытывать нехватку денег из-за дебиторской задолженности, запасов, покупки оборудования, погашения долгов или быстрого роста.
- Положительный денежный поток может возникнуть за счет займа, вложений собственника или продажи активов, поэтому важно отдельно анализировать источник поступлений.
- Для оценки бизнеса нужно смотреть вместе отчет о финансовых результатах, отчет о движении денежных средств и баланс.
- Внешнее финансирование само по себе не является признаком проблемы: важно понимать, на какую задачу привлекаются деньги и способен ли бизнес обслуживать обязательства.
- Остаток на расчетном счете нельзя использовать как единственный показатель финансового состояния компании.
Часто задаваемые вопросы
Прибыль — это деньги, которые можно вывести из бизнеса?
Нет.
Прибыль отражает финансовый результат за период, но это не означает, что такая же сумма находится на расчетном счете.
Например, часть выручки могла еще не поступить от покупателей, а уже имеющиеся деньги могли быть направлены на запасы, оборудование, погашение обязательств или другие задачи.
Перед выводом средств собственнику нужно оценивать не только размер прибыли, но и текущую ликвидность компании, будущие платежи и потребность в оборотном капитале.
Почему продажа увеличила прибыль, но не остаток на счете?
Одна из типичных причин — отсрочка платежа.
Компания уже отгрузила товар или оказала услугу и признала соответствующую выручку, однако покупатель заплатит только в следующем периоде.
До оплаты сумма остается в дебиторской задолженности.
Считается ли полученный кредит доходом компании?
Нет.
Полученный кредит или заем не является выручкой и не увеличивает прибыль. Компания одновременно получает деньги и обязательство вернуть их в будущем.
Погашение основной суммы долга также не является обычным расходом, уменьшающим прибыль. Отдельно учитываются проценты и другие расходы, связанные с финансированием.
Почему покупка оборудования не сразу уменьшает прибыль?
Потому что оборудование используется компанией несколько лет и относится к долгосрочным активам.
Его стоимость обычно переносится в расходы постепенно через амортизацию — распределение стоимости актива на период его полезного использования.
При этом деньги за оборудование компания может заплатить сразу. Поэтому денежный поток уменьшается быстрее, чем прибыль.
Может ли убыточный бизнес иметь положительный денежный поток?
Да.
Например, компания может получить заем, инвестиции собственника, крупный аванс клиента или продать актив.
В результате денег на счетах станет больше, несмотря на убыток от деятельности за тот же период.
Поэтому положительный общий денежный поток сам по себе еще не доказывает прибыльность или устойчивость бизнеса.
Чем денежный поток отличается от остатка на счете?
Остаток показывает, сколько денег есть у компании в конкретный момент.
Денежный поток показывает движение денег за период.
Например:
- на начало месяца — 1 млн рублей;
- за месяц поступило — 5 млн;
- выплачено — 4 млн;
- чистый денежный поток — +1 млн;
- остаток на конец месяца — 2 млн рублей.
Это разные показатели, хотя они связаны между собой.
Какой отчет показывает реальное количество денег?
Баланс показывает остаток денежных средств на определенную дату.
Отчет о движении денежных средств показывает, сколько денег поступило и было выплачено за выбранный период и за счет каких операций изменился остаток.
Поэтому для полноценного анализа полезны оба отчета.
Что важнее для инвестора: прибыль или денежный поток?
Нужны оба показателя.
Прибыль показывает экономическую способность бизнеса зарабатывать, а денежный поток — насколько этот результат превращается в реальные деньги.
Для кредитора особенно важно, способен ли бизнес генерировать достаточно денег для выплаты процентов и возврата долга. Для инвестора также важно качество прибыли, устойчивость денежных потоков и то, сколько капитала необходимо компании для дальнейшего роста.