Контракт подписан, но расходы начинаются раньше оплаты. Разбираем, где взять деньги на закупки, зарплаты и исполнение заказа и как выбрать способ финансирования
Вступление
Подписанный контракт еще не означает, что у компании есть деньги на его исполнение: основные расходы (на закупку товара, сырья, зарплаты сотрудникам, логистику или работу подрядчиков) часто возникают сразу после заключения договора, а заказчик переводит оплату только после выполнения работ или поставки товара — иногда через несколько недель или месяцев. Даже прибыльный бизнес может столкнуться с кассовым разрывом, если все свободные средства уже заняты в текущих проектах. Разберем основные варианты финансирования исполнения контракта, которые позволяют не отвлекать оборотные средства на новые заказы.
Что такое финансирование под контракт и когда оно нужно
Под финансированием под контракт понимают целевые средства, привлеченные бизнесом для исполнения конкретного договора до момента получения оплаты от заказчика. Оно подходит как для государственных контрактов (с четкими сроками оплаты и регламентом выполнения), так и для коммерческих договоров с частными клиентами.
Потребность в финансировании возникает на этапе подготовки к выполнению обязательств: например, нужно закупить сырье для производства товара, нанять дополнительных сотрудников, оплатить работу сторонних подрядчиков или доставить заказ. Привлеченные средства бизнес возвращает из поступлений от оплаты заказчика по контракту.
Пример: оптовая компания подписала контракт на поставку партии стройматериалов для строительной фирмы на сумму 2 млн рублей, оплата по договору должна поступить через 45 дней после поставки. Чтобы выполнить заказ, компании нужно закупить материал на заводе (1,2 млн рублей), оплатить доставку и зарплату работникам на этапе погрузки — эти расходы нужно понести сразу, а своих свободных средств у компании сейчас нет. Для покрытия этих затрат она ищет способ финансирования под этот конкретный контракт.
Почему выгодный контракт может создать кассовый разрыв
Выгодный по условиям и потенциально прибыльный контракт не гарантирует наличия денег для его исполнения, и это происходит по нескольким причинам:
Ключевой момент: прибыль по контракту (разница между доходом от заказчика и итоговыми расходами) — это будущая нераспределенная прибыль, которая становится доступной только после полной оплаты договора. А деньги для исполнения нужны сейчас, то есть до получения этой прибыли, поэтому они являются разными категориями.
Связь сроков поступлений и выплат напрямую определяет финансовый цикл бизнеса — промежуток времени между выплатой денег поставщикам и подрядчикам и поступлением оплаты от заказчика. Если этот цикл длиннее, чем период, за который бизнес может получить доступ к другим ликвидным средствам, возникает кассовый разрыв — нехватка денег для выполнения текущих обязательств
Сколько денег нужно на исполнение контракта
Сумма контракта далеко не равна необходимой сумме финансирования, так как деньги нужны не под весь договор, а только под расходы, возникшие до момента поступления первой оплаты от заказчика. Потребность в финансировании рассчитывается как максимальный денежный разрыв во время исполнения контракта: то есть сумма, которую нужно потратить на материалы, зарплаты, логистику и подрядчиков до того, как заказчик переведет хотя бы часть платежа.
На сумму финансирования влияют:
*Пример расчета по периодам:
Компания заключила контракт на поставку мебели для офисного центра на сумму 1,5 млн рублей. Условия договора: аванс 10% (150 тыс. рублей), основная оплата 90% (1,35 млн рублей) поступает через 60 дней после полной поставки.
Расходы проекта по периодам:
Собственные оборотные средства компании на момент старта проекта: 300 тыс. рублей. Отсрочки поставщиков материалов нет, оплата нужна сразу.
Расчет максимального кассового разрыва:
До первого поступления денег (аванса на 60 день) общая сумма расходов составляет 750 тыс. + 200 тыс. + 100 тыс. = 1,05 млн рублей. Из собственных средств компания может покрыть 300 тыс. рублей, остальные 750 тыс. рублей — это сумма внешнего финансирования, которая нужна для исполнения контракта. После поступления аванса на 60 день потребность во внешних средствах снижается, но до получения основной оплаты компания все еще использует привлеченные деньги, пока не восстановит ликвидность за счет поступлений от заказчика.
Подписанный контракт еще не означает, что у компании есть деньги на его исполнение: основные расходы (на закупку товара, сырья, зарплаты сотрудникам, логистику или работу подрядчиков) часто возникают сразу после заключения договора, а заказчик переводит оплату только после выполнения работ или поставки товара — иногда через несколько недель или месяцев. Даже прибыльный бизнес может столкнуться с кассовым разрывом, если все свободные средства уже заняты в текущих проектах. Разберем основные варианты финансирования исполнения контракта, которые позволяют не отвлекать оборотные средства на новые заказы.
Что такое финансирование под контракт и когда оно нужно
Под финансированием под контракт понимают целевые средства, привлеченные бизнесом для исполнения конкретного договора до момента получения оплаты от заказчика. Оно подходит как для государственных контрактов (с четкими сроками оплаты и регламентом выполнения), так и для коммерческих договоров с частными клиентами.
Потребность в финансировании возникает на этапе подготовки к выполнению обязательств: например, нужно закупить сырье для производства товара, нанять дополнительных сотрудников, оплатить работу сторонних подрядчиков или доставить заказ. Привлеченные средства бизнес возвращает из поступлений от оплаты заказчика по контракту.
Пример: оптовая компания подписала контракт на поставку партии стройматериалов для строительной фирмы на сумму 2 млн рублей, оплата по договору должна поступить через 45 дней после поставки. Чтобы выполнить заказ, компании нужно закупить материал на заводе (1,2 млн рублей), оплатить доставку и зарплату работникам на этапе погрузки — эти расходы нужно понести сразу, а своих свободных средств у компании сейчас нет. Для покрытия этих затрат она ищет способ финансирования под этот конкретный контракт.
Почему выгодный контракт может создать кассовый разрыв
Выгодный по условиям и потенциально прибыльный контракт не гарантирует наличия денег для его исполнения, и это происходит по нескольким причинам:
- Отсутствие аванса или его небольшой размер: многие заказчики (особенно частные компании и отдельные государственные структуры) не предоставляют предоплату по договору, либо ее размер составляет 5–15% от суммы контракта, что недостаточно для покрытия первичных расходов.
- Необходимость заранее оплачивать обязательства: поставщики требуют оплату за материалы или товар сразу после заключения договора, работникам компании нужно выплачивать зарплату по графику, а подрядчики не работают в долг без предоплаты.
- Длительный период выполнения работ: на крупных контрактах (например, строительстве, производстве крупной техники, организации мероприятий) исполнение занимает от нескольких месяцев до полугода, и все это время расходы продолжаются, а оплата от заказчика поступает только в конце этапов или после полной приемки работ.
- Отсрочка оплаты после приемки: даже если работы выполнены, заказчик может устанавливать отсрочку платежа до 30–60 дней, проверяя качество, оформляя документы или проходя внутренние согласования.
- Одновременное исполнение нескольких заказов: если у бизнеса уже загружены ресурсы по предыдущим проектам, новые расходы по текущему контракту ложатся на те же оборотные средства, которые уже заняты в старых обязательствах.
- Рост дебиторской задолженности: сумма денег, которую должен заказчик, растет быстрее, чем собственные оборотные средства бизнеса, что блокирует ликвидность.
Ключевой момент: прибыль по контракту (разница между доходом от заказчика и итоговыми расходами) — это будущая нераспределенная прибыль, которая становится доступной только после полной оплаты договора. А деньги для исполнения нужны сейчас, то есть до получения этой прибыли, поэтому они являются разными категориями.
Связь сроков поступлений и выплат напрямую определяет финансовый цикл бизнеса — промежуток времени между выплатой денег поставщикам и подрядчикам и поступлением оплаты от заказчика. Если этот цикл длиннее, чем период, за который бизнес может получить доступ к другим ликвидным средствам, возникает кассовый разрыв — нехватка денег для выполнения текущих обязательств
Сколько денег нужно на исполнение контракта
Сумма контракта далеко не равна необходимой сумме финансирования, так как деньги нужны не под весь договор, а только под расходы, возникшие до момента поступления первой оплаты от заказчика. Потребность в финансировании рассчитывается как максимальный денежный разрыв во время исполнения контракта: то есть сумма, которую нужно потратить на материалы, зарплаты, логистику и подрядчиков до того, как заказчик переведет хотя бы часть платежа.
На сумму финансирования влияют:
- Объем расходов до первой оплаты заказчика: затраты на закупку сырья, заработная плата сотрудникам, логистика и оплата работы подрядчиков на старте проекта.
- Размер аванса: если аванс есть, он уменьшает потребность во внешнем финансировании.
- Собственные оборотные средства бизнеса: сколько свободных денег есть у компании на покрытие текущих расходов проекта.
- Отсрочки поставщиков: возможность получить товар или материалы с отсрочкой платежа на 10–30 дней также снижает потребность в финансировании.
- Поэтапные платежи заказчика: промежуточные оплаты за выполненные этапы работ уменьшают кассовый разрыв.
- Запас на непредвиденные расходы: обычно составляет 5–10% от суммы расходов до первой оплаты, на случай задержек сроков, роста цен на материалы или дополнительных затрат.
*Пример расчета по периодам:
Компания заключила контракт на поставку мебели для офисного центра на сумму 1,5 млн рублей. Условия договора: аванс 10% (150 тыс. рублей), основная оплата 90% (1,35 млн рублей) поступает через 60 дней после полной поставки.
Расходы проекта по периодам:
- 0 день (заключение контракта): закупка материалов — 450 тыс. рублей, оплата работы столярного цеха — 250 тыс. рублей, доставка на склад — 50 тыс. рублей. Итого расходов на старте: 750 тыс. рублей.
- 15 день: оплата зарплаты сборщикам — 200 тыс. рублей.
- 30 день: оплата доставки готовой мебели заказчику — 100 тыс. рублей.
- 60 день: поступление аванса от заказчика — 150 тыс. рублей.
- 90 день: поступление основной оплаты — 1,35 млн рублей.
Собственные оборотные средства компании на момент старта проекта: 300 тыс. рублей. Отсрочки поставщиков материалов нет, оплата нужна сразу.
Расчет максимального кассового разрыва:
До первого поступления денег (аванса на 60 день) общая сумма расходов составляет 750 тыс. + 200 тыс. + 100 тыс. = 1,05 млн рублей. Из собственных средств компания может покрыть 300 тыс. рублей, остальные 750 тыс. рублей — это сумма внешнего финансирования, которая нужна для исполнения контракта. После поступления аванса на 60 день потребность во внешних средствах снижается, но до получения основной оплаты компания все еще использует привлеченные деньги, пока не восстановит ликвидность за счет поступлений от заказчика.
Где взять деньги на исполнение контракта
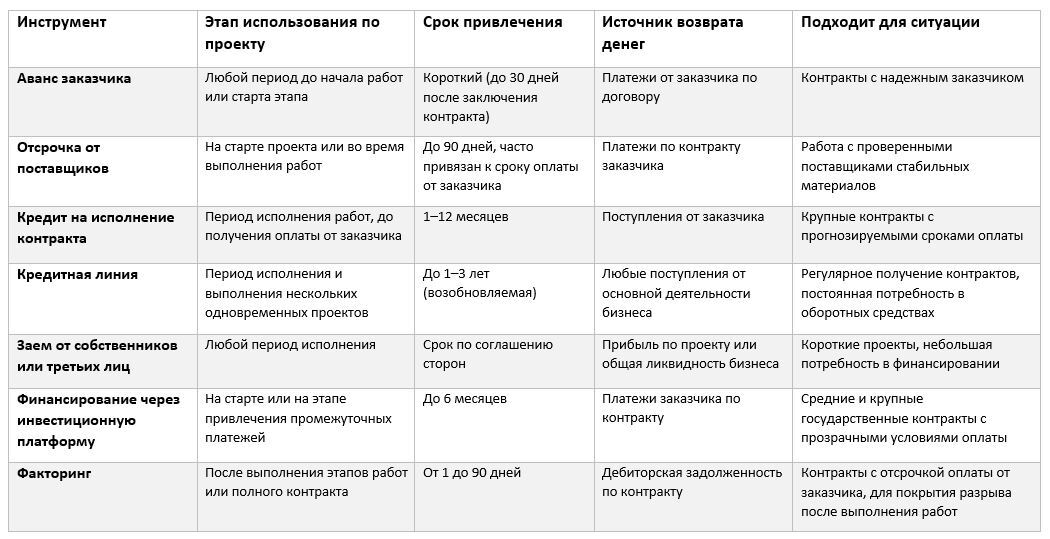
Основные источники финансирования исполнения контракта адаптированы под разные сроки и объемы потребностей, их можно представить в виде сравнительной таблицы (без детализации механики, которая раскрывается дальше):
Аванс заказчика: как уменьшить потребность в заемных деньгах
Аванс от заказчика — самый выгодный источник финансирования, так как не требует уплаты процентов и не перегружает долговую нагрузку. Он может закрывать до 50–70% затрат на старте проекта: например, при затратах на старте 750 тыс. рублей аванс в 300 тыс. рублей покрывает 40% этой суммы, снижая потребность во внешних деньгах на треть. Без аванса компания должна была покрыть все стартовые расходы за счет собственных средств или заемных, а с авансом эта нагрузка значительно меньше.
Поэтапная оплата с привязкой платежей к выполнению отдельных этапов работ — альтернатива большому авансу, особенно при работе с новыми или слабыми заказчиками. Например, после согласования дизайна мебели компания получает 20% от суммы, после готовности каркасов — еще 30%, и только 50% платится после полной поставки. Такая схема постепенно покрывает расходы по мере их возникновения, снижая кассовый разрыв.
Если контракт предусматривает обеспечение возврата аванса, заказчик должен предоставить банковскую гарантию или поручительство. Это защищает компанию от потери аванса, если заказчик расторгнет договор, и делает условия сделки более прозрачными.
Оценка условий оплаты должна проводиться до подписания контракта, так как размер аванса и график платежей напрямую влияют на потребность в заемных средствах. Даже два похожих по сумме и сложности контракта могут потребовать разных объемов финансирования, если один предусматривает аванс 20%, а другой — 0%.
Отсрочка от поставщиков как источник финансирования контракта
Отсрочка оплаты материалов или товара позволяет компании не тратить собственные средства на закупку на старте, когда они нужны для других расходов по проекту. Например, если поставщик материалов дает отсрочку на 60 дней вместо требуемой предоплаты, компания может оплатить материалы только после получения аванса от заказчика и выполнения работ, что закрывает почти половину кассового разрыва.
В некоторых случаях поставщики согласовывают оплату после поступления денег от заказчика — это особенно выгодно для компаний, работающих с отсрочкой платежа от заказчика. Если условие «оплата по факту получения денег от заказчика» прописано в договоре с поставщиком, он полностью берет на себя риск кассового разрыва по этому виду расходов.
Частичная предоплата в сочетании с отсрочкой также снижает потребность в оборотных средствах: например, 20% предоплаты за материалы позволяет зафиксировать цену и получить отсрочку на остальную сумму, что выгоднее, чем оплачивать полностью предоплатой.
Стоимость коммерческой отсрочки (если поставщик не предоставляет ее бесплатно) обычно рассчитывается как процент от суммы отсрочки за каждый день пользования деньгами, а скидка за более раннюю оплату часто превышает эту стоимость. Например, поставщик предлагает скидку 3% при оплате за 10 дней вместо отсрочки на 30 дней: если сумма материалов 500 тыс. рублей, скидка составит 15 тыс. рублей, а стоимость отсрочки за 20 дней будет около 8 тыс. рублей — значит, выгоднее воспользоваться отсрочкой, а не брать предоплату для оплаты сразу.
Пример: компания работает над контрактом на строительные материалы, требуется закупка цемента на 200 тыс. рублей. Без отсрочки компания должна использовать собственные средства для этой суммы, что увеличивает потребность в финансировании до 750 тыс. рублей. Если поставщик предоставляет отсрочку на 45 дней, сумма потребности в финансировании снижается до 550 тыс. рублей, так как деньги за цемент нужно платить только после получения оплаты от заказчика через 30 дней.
Как работает финансирование исполнения контракта
Финансирование под исполнение контракта отличается от обычного оборотного кредита тем, что его целевой источник погашения — это именно платежи по конкретному договору, а не общая ликвидность бизнеса. Это делает его более доступным, особенно для небольших компаний, так как риски для кредитора ниже.
Кредит для исполнения контракта бывает двух видов: кредит одной суммой (выдается сразу для покрытия всех расходов на проект и возвращается по мере поступления платежей от заказчика) и кредитная линия (возобновляемая сумма, которую можно тратить по мере возникновения расходов на несколько проектов сразу). Оба вида имеют целевое использование — кредитор контролирует, что деньги тратятся именно на материалы, зарплаты и другие расходы по выбранному контракту, а не на другие нужды бизнеса.
Срок финансирования обычно составляет от 1 до 6 месяцев, что совпадает с длительностью исполнения контракта и отсрочкой оплаты от заказчика. График погашения подстраивается под график поступлений от заказчика: например, сначала погашаются проценты, а основной долг возвращается после получения промежуточных или итоговых платежей по контракту, что снижает нагрузку на cash flow.
В качестве обеспечения по такому кредиту часто выступает не только собственность бизнеса, но и сам контракт: права требования к заказчику, банковская гарантия заказчика или обеспечение возврата аванса. Кредиторы при оценке рисков смотрят не только на финансовое состояние заемщика, но и на сам контракт: его сумма, надежность заказчика (особенно для государственных контрактов — они считаются низкорисковыми, так как государство стабильно выполняет обязательства), наличие прописанных этапов оплаты и вероятность получения денег по договору. Именно поэтому для надежных контрактов кредит можно получить по более низкой процентной ставке, чем для обычного оборотного кредита.
Заем на исполнение контракта через инвестиционную платформу
Как компания может привлечь деньги от инвесторов через инвестиционную платформу: компания размещает на специализированной инвестиционной платформе заявку на заем, прикладывая документы по будущему контракту (условия, сроки, стоимость), финансовые отчеты и доказательства надежности заказчика. Инвесторы (частные, институциональные) выбирают проекты по своим критериям риска и доходности, после чего средства переводятся на счет компании через посредника - краудлендинговую платформу.
На какие расходы по контракту можно направить финансирование: заем покрывает затраты, необходимые для начала и выполнения контракта: закупку материалов, сырья и комплектующих, оплату труда исполнителей, аренду оборудования и площадей для работ, оплату транспортировки товаров/услуг, страхование объекта контракта, уплату налогов и взносов, связанных с исполнением обязательств.
Оценка бизнеса перед привлечением денег: инвестиционные платформы и инвесторы оценивают бизнес по нескольким критериям: финансовое состояние (чистая прибыль, рентабельность, отсутствие просрочек по старым обязательствам), история исполнения предыдущих контрактов (в том числе с аналогичными заказчиками), надежность заказчика (его финансовая устойчивость, репутация на рынке, наличие судебных споров), детализация самого контракта (сумма, сроки оплаты, этапы выполнения), опыт управления проектом и способность компании реализовывать обязательства в срок.
Связь суммы и срока займа со сроками исполнения и оплаты контракта: сумма займа рассчитывается исходя из размера плановых расходов на весь срок выполнения контракта или его отдельных этапов — обычно до 80–90% от стоимости работ, что позволяет покрыть оборотные затраты до получения оплаты от заказчика. Срок займа соответствует периоду между началом исполнения контракта и датой ожидаемой оплаты от заказчика, увеличиваясь в случае контрактов с поэтапной оплатой (например, если оплата за первый этап поступает через 3 месяца после его сдачи, срок займа на этот этап составляет 3 месяца).
Погашение займа из денежного потока бизнеса: возврат средств осуществляется за счет целевого денежного потока от исполнения контракта: после того как заказчик переводит оплату (полную или по этапу), компания направляет эту сумму на погашение тела займа и начисленных процентов. Для прозрачности usually предусмотрено условие ведения отдельного учета по контракту, а иногда — открытие эскроу-счета для поступления оплаты, откуда средства автоматически перечисляются в пользу инвесторов по мере погашения займа.
Финансирование бизнеса через Lender Invest — это один из альтернативных вариантов для представителей малого и среднего бизнеса, которые не могут получить банковские кредиты по стандартным условиям. Платформа связывает заемщиков, в том числе тех, кто работает с государственными и коммерческими контрактами, с инвесторами, предлагая индивидуальные условия займов под конкретные проекты. Подробнее о возможностях платформы можно узнать по ссылке: https://lender-invest.ru/
Получение оплаты по контракту через факторинг
Когда в рамках контракта появляется возможность использовать факторинг: факторинг становится доступным только после того, как компания выполнила свои обязательства по контракту (поставила товары, выполнила работы, оказала услуги) и подтвердила это актами приемки-передачи, счетами или другими документами, подтверждающими возникновение денежного требования к заказчику. До подписания актов выполненных работ факторинг не применяется, так как требование к заказчику еще не существует.
Финансирование под денежное требование к заказчику: компания передает свои права требования оплаты по контракту фактору (финансовой организации, которая предоставляет факторинговые услуги). Фактор выдает компании аванс в размере 80–95% от суммы дебиторской задолженности, после чего сам получает полную оплату от заказчика в установленный договором срок.
Получение денег до окончания отсрочки: факторинг позволяет получить до 95% от суммы оплаты от заказчика за несколько дней после подтверждения выполнения работ, в то время как стандартная отсрочка платежа по контракту может составлять от 30 до 180 дней. Это освобождает компанию от необходимости ждать окончания отсрочки для получения дохода от проекта.
Роль дебиторской задолженности: дебиторская задолженность (сумма, которую заказчик должен заплатить компании по контракту) является единственным обеспечением для факторинга. Его надежность, своевременность и объем определяют не только размер аванса, но и стоимость финансирования и вероятность одобрения сделки.
Факторинг с регрессом и без регресса: факторинг с регрессом подразумевает, что если заказчик не заплатит по требованию, фактор имеет право вернуть недополученную сумму компании, которая обязана ее компенсировать. При факторинге без регресса фактор берет на себя риск неплатежей заказчика, и компания не возвращает аванс даже в случае просрочки или неоплаты от заказчика.
Государственные и коммерческие заказчики: факторинг доступен для обоих типов заказчиков, но для государственных контрактов (по 44-ФЗ, 223-ФЗ) условия обычно более выгодные, так как государство имеет высокую кредитную надежность, что снижает риски фактора.
Стоимость факторинга:
Стоимость складывается из процентной ставки (обычно от 1 до 5% от суммы требования в месяц, зависит от надежности заказчика и вида факторинга — с/без регресса) и комиссии за услуги фактора (часто фиксированная или процентная от суммы сделки). Основное отличие от кредитования: кредит или заем используются для финансирования исполнения контракта до возникновения требования к заказчику, а факторинг — только после его подтверждения.
Кредит под контракт или факторинг: что выбрать
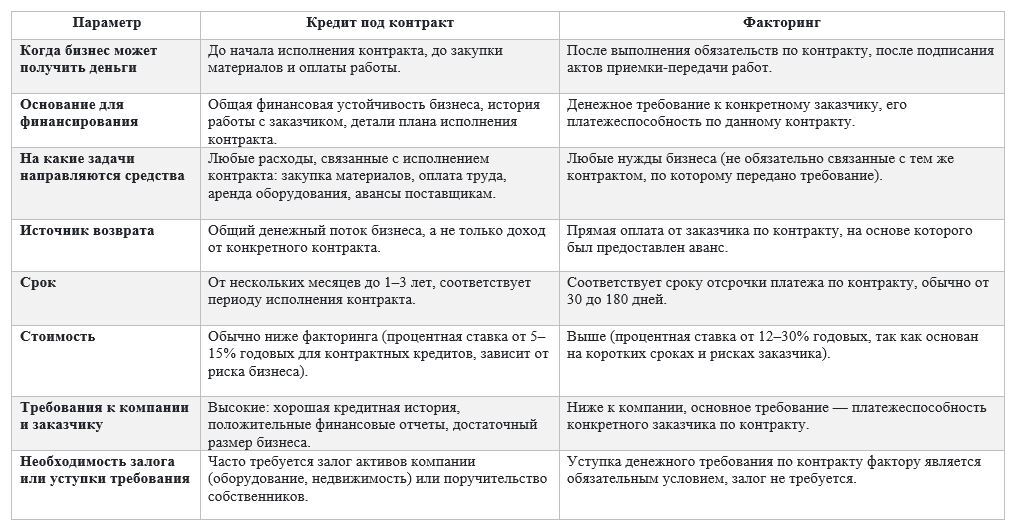
Сравнение инструментов строится на ситуациях, в которых возникает потребность в финансировании, без повторения их внутреннего устройства:
Разбор сценариев:
Тендерный заем, банковская гарантия и финансирование контракта, в чем разница
Разделение близких понятий по их функционалу:
Отдельно:
Банковская гарантия сама по себе не дает компании оборотных денег для исполнения заказа. Ее получение требует либо собственных средств для уплаты комиссии банку, либо дополнительного финансирования (кредита), если компания не имеет ресурсов для этого.
Стоимость факторинга:
Стоимость складывается из процентной ставки (обычно от 1 до 5% от суммы требования в месяц, зависит от надежности заказчика и вида факторинга — с/без регресса) и комиссии за услуги фактора (часто фиксированная или процентная от суммы сделки). Основное отличие от кредитования: кредит или заем используются для финансирования исполнения контракта до возникновения требования к заказчику, а факторинг — только после его подтверждения.
Кредит под контракт или факторинг: что выбрать
Сравнение инструментов строится на ситуациях, в которых возникает потребность в финансировании, без повторения их внутреннего устройства:
Разбор сценариев:
- Деньги нужны до закупки материалов: выбор падает на кредит под контракт, так как факторинг еще не доступен — денежное требование к заказчику не возникло. Кредит позволяет закрыть потребность в оборотных средствах для начала работ.
- Работы уже выполнены, но заказчик заплатит через несколько месяцев: выбор падает на факторинг — он дает доступ до 95% суммы оплаты за несколько дней, в то время как кредит нужно оформлять долго, а его возврат не привязан точно к сроку платежа от заказчика.
- Контракт состоит из нескольких этапов: возможны комбинированные варианты: кредит для первого этапа, факторинг после его сдачи, чтобы получить средства на выполнение второго. Или кредит с привязкой к этапам исполнения, если банк готов выдавать транши под подтвержденные результаты.
- Компания постоянно работает с отсрочкой платежа: если основная проблема — нехватка оборотных средств после выполнения работ, факторинг подходит для регулярных поставок: можно передавать требования по нескольким контрактам одновременно, получая регулярные авансы. Если проблема в необходимости покрыть расходы для нового заказа, лучше подойдет кредит под контракт.
Тендерный заем, банковская гарантия и финансирование контракта, в чем разница
Разделение близких понятий по их функционалу:
- Тендерный заем предназначен исключительно для участия в государственных или коммерческих тендерах, чтобы покрыть расходы на формирование заявки, оплату гарантийного взноса или других затрат, необходимых для допуска к торгам. Он не используется для исполнения выигранного контракта.
- Банковская гарантия — это инструмент обеспечения обязательств перед заказчиком, который гарантирует выплату штрафов или компенсаций заказчику, если компания не выполнит условия контракта. Гарантия сама по себе не является источником оборотных средств: она только подтверждает надежность компании для заказчика, не давая денег на закупку материалов или оплату труда для выполнения работ.
- Кредит или заем непосредственно на исполнение контракта — это средства, направленные на покрытие всех расходов, необходимых для начала и завершения работ по контракту (закупка материалов, оплата труда и т.д.), как описано в предыдущем разделе.
- Факторинг — инструмент, доступный только после выполнения обязательств по контракту, который предоставляет аванс под уже существующее денежное требование к заказчику, чтобы получить деньги до окончания срока оплаты.
Отдельно:
Банковская гарантия сама по себе не дает компании оборотных денег для исполнения заказа. Ее получение требует либо собственных средств для уплаты комиссии банку, либо дополнительного финансирования (кредита), если компания не имеет ресурсов для этого.
(II часть читайте в следующем материале).