Мировая экономика входит в фазу острой агропродовольственной инфляции. Конвергенция климатических аномалий, сломанной логистики в Черном море и жесткой риторики центробанков создает уникальную среду для переоценки активов.
Анатомия глобального шока
Сигналы о надвигающемся физическом дефиците продовольствия транслируются через все ключевые бенчмарки. В августе 2026 года индекс Bloomberg Agriculture Spot показал рекордный за 14 лет месячный скачок более чем на 13%, а сентябрьские фьючерсы на пшеницу на CME прибавили в доходности свыше 13%.
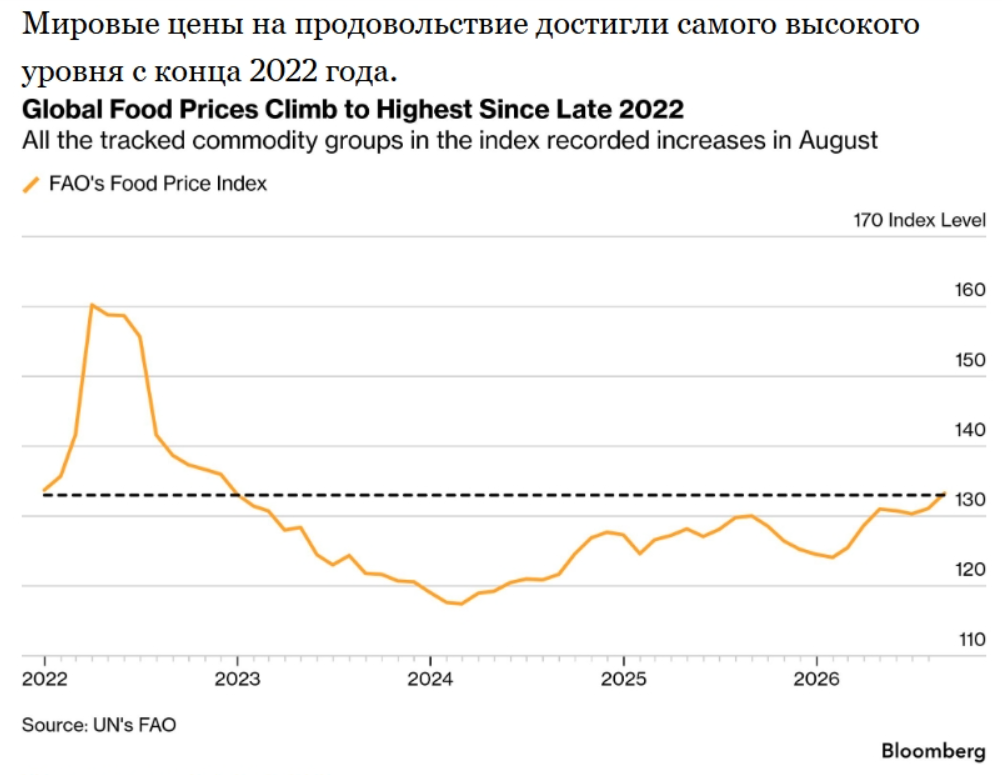
Катализатором ралли стал августовский отчет USDA (WASDE), вскрывший структурные проблемы предложения. Резкое снижение прогноза урожайности кукурузы в США (до 180,7 бушеля/акр) агрессивно сжало оценку переходящих запасов. Ситуация с пшеницей еще сложнее: несмотря на номинальные мировые запасы в 273,25 млн тонн, почти половина из них аккумулирована в Китае и недоступна рынку, а экспортные объемы Черноморского региона заблокированы инфраструктурным параличом.
Внутренний контур: Тиски жесткой ДКП
Для российских эмитентов потребительского сектора глобальная агрофляция преломляется через призму беспрецедентно жесткой денежно-кредитной политики Банка России. Снижение ключевой ставки до 14,00% в июле не меняет консервативного прогноза: удержание стоимости фондирования в диапазоне 14,5–14,6% к концу года означает перманентное изъятие маржинальности у закредитованных компаний.
Одновременно экспортные ограничения (пошлины и квоты) привели к локальному затовариванию: внутренние цены на пшеницу обрушились ниже 9 000 рублей за тонну. Эта сегментация рынка жестко делит корпоративный сектор на бенефициаров и аутсайдеров.
Корпоративный рентген: Кто выиграет от кризиса
В условиях макроэкономического стресса ключевым фактором выживания становится способность перекладывать инфляционные издержки на потребителя и генерировать стабильный свободный денежный поток (FCF).
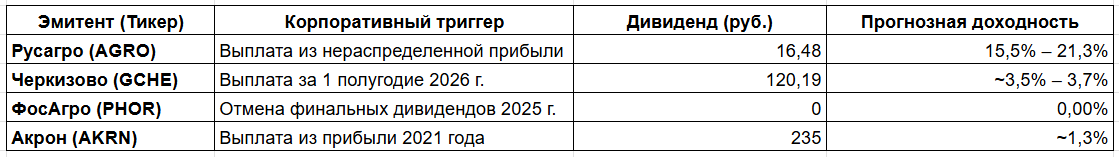
- ПАО «Группа Русагро» (AGRO): Абсолютный бенефициар скачка цен на сахар. Возврат к выплате дивидендов (16,48 руб. на акцию) из нераспределенной прибыли прошлых лет и форвардный P/E на уровне 2,4х указывают на глубокую недооценку бизнеса.
- ПАО «Группа Черкизово» (GCHE): Классический защитный актив. Падение внутренних цен на зерно (основной компонент комбикормов) прямо транслируется в расширение операционной маржи мясопереработчика.
- ПАО «Инарктика» (INAR): Зона риска. Несмотря на рост EBITDA на 38%, отрицательный FCF (-2,6 млрд руб.) и рост чистого долга делают обслуживание плавающих кредитных ставок критической угрозой для кредитного профиля.
- Сектор удобрений (PHOR, AKRN): Фундаментально сильный квазивалютный сектор, временно страдающий от бумажных курсовых убытков. Активы интересны для накопления на просадках как хедж от будущей девальвации рубля.
Стратегическое резюме
Глобальный кризис 2026 года требует отхода от пассивного индексирования в пользу жесткого фундаментального отбора.
Не является инвестиционной рекомендацией
Глобальный кризис 2026 года требует отхода от пассивного индексирования в пользу жесткого фундаментального отбора.
- Избегайте долговой нагрузки: Компании с высокой потребностью в оборотном капитале будут сожжены процентными расходами при ставке рефинансирования свыше 14%.
- Фокус на внутреннем спросе: Мясоперерабатывающие холдинги снимают сливки с дешевого фуражного зерна.
- Альтернатива в деривативах: Для чистой ставки на товарный цикл без корпоративных рисков оптимально использовать рублевые фьючерсы Московской биржи на пшеницу (WHEAT) и сахар (SUGAR).
Не является инвестиционной рекомендацией