Не каждый бизнес может получить банковский кредит, но это не означает отсутствие альтернатив. Рассматриваем основные способы привлечения капитала и критерии выбора подходящего инструмента
В 2026 году рынок финансирования бизнеса в России продолжает расширяться: помимо традиционных банковских кредитов, компании могут обращаться к краудлендингу, частным инвесторам, государственным программам и альтернативным инструментам.
Универсального решения нет — выбор источника капитала зависит от целей компании, стадии развития, финансового состояния и допустимой стоимости привлеченных средств. В этой статье разберем доступные варианты и поможем определить, какой из них подходит именно вашему бизнесу.
Когда бизнесу действительно нужно внешнее финансирование
Внешние средства должны помогать развитию бизнеса, а не закрывать системные финансовые проблемы. Наиболее обоснованные ситуации для привлечения капитала:
- пополнение оборотных средств при задержках платежей от клиентов;
- закупка нового оборудования или технологий для повышения производительности;
- исполнение крупного контракта, требующего предварительных затрат на материалы и логистику;
- масштабирование бизнеса: открытие новых филиалов, расширение ассортимента;
- запуск нового направления или разработка инновационного продукта;
- сезонный рост спроса, например для розничных компаний перед новогодними праздниками;
- рефинансирование дорогого долга для снижения ежемесячных платежей.
Какие источники финансирования доступны бизнесу в 2026 году
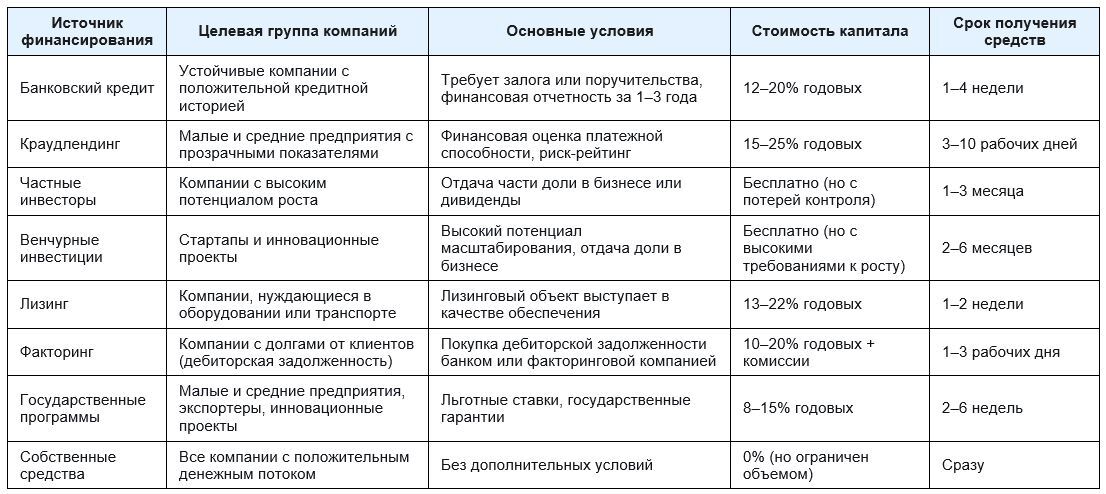
Банковский кредит
Банковский кредит подходит для долгосрочных инвестиций — например, покупки недвижимости или масштабирования производства, — а также для пополнения оборотных средств стабильных компаний.
Основные требования банков:
- финансовая отчетность за 1–3 года с положительной динамикой;
- в зависимости от кредитного продукта — наличие залога, например недвижимости или оборудования, либо поручительства;
- прозрачная структура бизнеса и отсутствие просроченных долгов.
Преимущества: относительно низкая стоимость капитала по сравнению с некоторыми альтернативными источниками, возможность привлечь крупную сумму, разные варианты сроков и графиков погашения.
Ограничения: длительный срок рассмотрения заявки, строгие требования к финансовому состоянию и кредитной истории заемщика.
Лизинг
Лизинг — это форма финансирования, при которой компания получает оборудование, транспорт или другое имущество во временное пользование за периодические платежи, а условия договора могут предусматривать его последующий выкуп.
Лизинг стоит рассмотреть, если:
- компания не хочет предоставлять другие активы в залог;
- нужно быстро получить оборудование без крупных единовременных затрат;
- важно распределить расходы на приобретение имущества во времени;
- технологии или оборудование быстро устаревают и их требуется регулярно обновлять.
Преимущества: отдельный залог обычно не требуется — обеспечением выступает сам предмет лизинга; компания может получить необходимое оборудование без его полной оплаты в момент покупки; для лизинговых операций предусмотрены особенности налогового учета.
Ограничения: возможности распоряжаться предметом лизинга ограничены условиями договора, а итоговая стоимость финансирования на длительном сроке может оказаться выше стоимости покупки за собственные средства или кредита.
Факторинг
Факторинг помогает получить оборотные средства под дебиторскую задолженность.
Например, компания поставила товар клиенту с отсрочкой платежа на 60 дней, но деньги для закупки следующей партии нужны уже сейчас. Вместо ожидания оплаты бизнес может привлечь финансирование у банка или факторинговой компании под денежное требование к покупателю.
Факторинг подходит, если:
- компания работает с длительными сроками оплаты от клиентов — например, от 30 до 90 дней;
- нужно быстро получить деньги для оплаты поставщиков или зарплат;
- значительная часть оборотных средств находится в дебиторской задолженности;
- компания не хочет или не может использовать классический кредит под залог.
Преимущества: быстрый доступ к средствам — в отдельных случаях до 3 рабочих дней, отсутствие необходимости предоставлять традиционный залог. При факторинге без регресса риск неплатежа дебитора в предусмотренном договором объеме принимает на себя фактор.
Ограничения: стоимость зависит от качества дебиторской задолженности, надежности покупателей, срока отсрочки и условий факторинговой компании; дополнительно могут взиматься комиссии.
Государственная поддержка бизнеса
В 2026 году действует множество государственных программ поддержки малого и среднего бизнеса:
- льготные кредиты по ставке от 8% годовых через институты развития;
- государственные гарантии на банковские кредиты — в отдельных программах могут покрывать до 70% суммы кредита;
- региональные центры «Мой бизнес» предоставляют бесплатные консультации и помогают предпринимателям разобраться в доступных мерах поддержки и подготовке заявок;
- программы для экспортеров и инновационных проектов включают гранты, субсидии на разработку новых технологий и другие инструменты поддержки.
Для получения поддержки необходимо соответствовать требованиям конкретной программы: например, иметь статус субъекта МСП, работать в определенной отрасли или направить финансирование на предусмотренные программой цели.
Частные инвесторы и венчурное финансирование
Такой источник финансирования подходит прежде всего компаниям с высоким потенциалом роста: стартапам, технологическим и инновационным проектам.
Частные инвесторы, в том числе бизнес-ангелы, и венчурные фонды вкладывают деньги в компанию в обмен на долю в бизнесе или другие предусмотренные сделкой права. Помимо капитала инвестор может предоставить отраслевую экспертизу, помочь с поиском партнеров, клиентов или дальнейшего финансирования.
Преимущества: средства не нужно погашать по графику как обычный кредит или заем, компания может дополнительно получить опыт и деловые связи инвестора.
Ограничения: собственники передают инвестору часть доли и контроля над компанией, а требования к темпам роста и будущей стоимости бизнеса могут быть высокими.
Краудлендинг — быстрый источник финансирования бизнеса
Краудлендинг — альтернативный источник финансирования, при котором компания привлекает заемные средства от инвесторов через инвестиционную платформу.
В отличие от венчурного финансирования, собственнику не нужно отдавать долю компании: бизнес получает заем и возвращает инвесторам основную сумму с процентами по установленному графику.
Как работает механизм:
- Компания подает заявку на платформу Lender Invest и предоставляет финансовые документы.
- Платформа проводит оценку платежеспособности и присваивает проекту риск-рейтинг.
- После одобрения проект размещается на платформе и становится доступен инвесторам.
- Инвесторы вкладывают средства в проект. В отдельных случаях заявленная сумма может быть собрана на Lender Invest в течение 2–3 часов.
- После полного финансирования компания получает средства и выплачивает инвесторам проценты и основную сумму по установленному графику.
Краудлендинг подходит:
- малым и средним предприятиям с прозрачными финансовыми показателями;
- компаниям, которым важно получить финансирование в короткий срок — до 10 рабочих дней;
- бизнесу, которому нужны средства на пополнение оборотного капитала, закупку товаров или оборудования, исполнение контракта либо масштабирование;
- компаниям, которые рассматривают альтернативный банковскому кредитованию источник заемного финансирования;
- бизнесу, которому важно привлечь средства без передачи доли компании инвесторам.
Преимущества краудлендинга: быстрый доступ к средствам, прозрачные условия, полностью онлайн-процесс, отсутствие необходимости передавать инвесторам долю компании, а для некоторых проектов — возможность получить финансирование без классического залога.
Как российские компании привлекают финансирование: реальные кейсы на платформе Lender Invest
Кейс 1: Производство экологической упаковки
- Компания: ООО «Экопак» (Санкт-Петербург), производитель компостируемой упаковки.
- Сумма привлеченного финансирования: 2 млн рублей.
- Цель: закупка нового оборудования для увеличения производительности на 30%.
- Почему инвесторы поддержали проект: компания имеет устойчивый денежный поток, долгосрочные контракты с крупными розничными сетями, высокий потенциал роста на рынке экологической продукции.
- Результат: производительность увеличилась на 35%, доход компании вырос на 40% за 6 месяцев.
Кейс 2: Сервис быстрой доставки продуктов
- Компания: ООО «ФудЭкспресс» (Москва), сервис доставки продуктов из локальных магазинов.
- Сумма привлеченного финансирования: 1,5 млн рублей.
- Цель: покупка 3 новых электромобилей для расширения зоны доставки.
- Почему инвесторы поддержали проект: компания имеет высокий коэффициент повторных заказов — 70% клиентов возвращаются повторно, прозрачные финансовые показатели и низкий уровень долга.
- Результат: зона доставки расширилась на 25%, количество заказов увеличилось на 50% за 3 месяца.
Кейс 3: Производство мебели на заказ
- Компания: ООО «МебельСтандарт» (Екатеринбург), производитель мебели на заказ для жилых и офисных помещений.
- Сумма привлеченного финансирования: 3 млн рублей.
- Цель: пополнение оборотных средств для закупки материалов под крупный контракт с офисным центром.
- Почему инвесторы поддержали проект: компания имеет положительную кредитную историю, работает более 5 лет и имеет понятный источник поступления средств после исполнения контракта.
- Результат: контракт выполнен вовремя, доход компании вырос на 60% за год.
Почему бизнесу могут отказать в финансировании
Наиболее распространенные причины отказа:
- отсутствие прозрачной финансовой отчетности или ее низкое качество;
- негативная кредитная история или просроченные долги по предыдущим обязательствам;
- отсутствие четкой цели привлечения средств и плана их возврата;
- высокий уровень долговой нагрузки — например, когда более 50% дохода компании уже уходит на погашение долгов;
- системные финансовые проблемы — например, убытки в течение нескольких кварталов подряд;
- отсутствие залога или поручительства, если они необходимы по условиям конкретного банковского продукта.
При этом отказ одного банка или инвестора не означает, что бизнес в принципе не сможет привлечь финансирование. Требования к заемщикам, обеспечению и допустимому уровню риска отличаются в зависимости от источника капитала.
Как выбрать подходящий источник капитала
Чтобы выбрать оптимальный вариант, ответьте на несколько вопросов.
- Какая цель привлечения средств? Для пополнения оборотных средств можно рассмотреть факторинг или краудлендинг, для закупки оборудования — лизинг или банковский кредит.
- Сколько времени у вас есть? Если деньги нужны быстро, стоит сравнить факторинг и краудлендинг. Если срок привлечения не критичен, можно рассматривать банковский кредит, государственную программу или привлечение инвестора.
- Какая стоимость капитала вам подходит? Для устойчивых компаний с хорошей кредитной историей выгодные условия могут предлагать банки и государственные программы. Если важнее скорость привлечения средств и возможность обойтись без классического залога, стоит сравнить условия краудлендинга.
- Готовы ли вы отдать часть доли в бизнесе? Если нет — выбирайте заемные инструменты: банковский кредит, краудлендинг, факторинг или лизинг. Если да — можно рассматривать частных инвесторов и венчурные фонды.
Например, компании нужен автомобиль стоимостью 5 млн рублей и еще 2 млн рублей на закупку товара. Необязательно привлекать все 7 млн одним способом: транспорт можно оформить в лизинг, а оборотные средства привлечь через краудлендинг. Так для каждой задачи используется наиболее подходящий инструмент.
Как подготовиться к привлечению финансирования
Практические рекомендации, которые помогут повысить вероятность получения средств:
- Определите четкую цель привлечения средств и рассчитайте необходимую сумму. Не стоит привлекать больше денег, чем действительно требуется: лишний заем увеличивает расходы на обслуживание долга.
- Подготовьте финансовую отчетность за последние 1–3 года и прогноз денежных потоков на период погашения долга.
- Покажите источник возврата средств. Объясните, из каких поступлений компания будет погашать кредит или заем либо за счет чего инвестор сможет получить ожидаемый результат.
- Оцените долговую нагрузку. Для предварительной оценки можно ориентироваться на то, чтобы платеж по новому финансированию не превышал примерно 30% дохода компании. При этом необходимо учитывать текущие долги, маржинальность бизнеса, сезонность и обязательные расходы.
- Подготовьте понятную презентацию бизнеса: опишите нишу, конкурентные преимущества, клиентскую базу, финансовые показатели и цель привлечения средств.
- Сравните несколько источников финансирования. Например, для оборудования можно одновременно запросить условия банковского кредита и лизинга, а для оборотных средств сравнить банк и краудлендинг. Это позволит оценить не только ставку, но и сроки, обеспечение, комиссии и итоговую стоимость привлеченных средств.
На платформе Lender Invest все проекты проходят обязательную финансовую оценку, получают риск-рейтинг и только после этого становятся доступны инвесторам. Это повышает прозрачность отбора и дает инвесторам больше информации для оценки проекта.
Главное
- У бизнеса в 2026 году есть несколько источников финансирования, и выбирать инструмент нужно исходя из конкретной задачи.
- Инвесторы и кредиторы оценивают финансовое состояние компании, долговую нагрузку и способность выполнять обязательства, а не только наличие залога.
- Прозрачная финансовая отчетность и понятный план использования и возврата средств повышают вероятность привлечения капитала.
- Краудлендинг позволяет малым и средним компаниям получать заемное финансирование через инвестиционную платформу без передачи доли бизнеса.
- Для разных задач можно использовать разные источники капитала: например, оборудование приобрести в лизинг, а оборотные средства привлечь через краудлендинг.
- Перед привлечением денег важно оценивать не только ставку, но и срок, комиссии, обеспечение и влияние нового обязательства на денежный поток компании.
Часто задаваемые вопросы
Где малому бизнесу найти финансирование?
Малому бизнесу доступны банковские кредиты, краудлендинг, государственные программы поддержки, факторинг, лизинг и частные инвестиции. Подходящий вариант зависит от цели: например, для оборудования можно рассмотреть лизинг, для работы с дебиторской задолженностью — факторинг, а для привлечения заемного капитала на развитие или оборотные средства — банковский кредит или краудлендинг.
Чем банковский кредит отличается от краудлендинга?
При банковском кредитовании заемные средства предоставляет банк. При краудлендинге деньги бизнесу предоставляют инвесторы через инвестиционную платформу.
У банка и инвестиционной платформы отличаются требования к заемщику, сроки рассмотрения, условия обеспечения и стоимость финансирования. Поэтому сравнивать нужно конкретные предложения.
Можно ли привлечь финансирование без залога?
Да. Например, классический залог не требуется при факторинге, поскольку финансирование связано с дебиторской задолженностью. Некоторые займы через инвестиционные платформы также могут предоставляться без залога. Кроме того, существуют отдельные банковские и государственные программы с поручительствами и гарантиями.
Какие компании чаще получают финансирование?
Выше вероятность у компаний с прозрачными финансовыми показателями, понятной бизнес-моделью, хорошей платежной дисциплиной и подтвержденным источником возврата средств. Для частных и венчурных инвесторов также важен потенциал роста компании.
Почему бизнесу могут отказать?
Наиболее распространенные причины — непрозрачная финансовая отчетность, негативная кредитная история, высокая долговая нагрузка, системные убытки или отсутствие четкого плана возврата средств.
Какой источник финансирования выбрать для масштабирования?
Для расширения действующего бизнеса можно рассмотреть банковский кредит или краудлендинг. Если деньги нужны преимущественно на оборудование или транспорт — лизинг. Для инновационных проектов с высоким потенциалом роста могут подойти частные или венчурные инвестиции.
Можно ли использовать сразу несколько источников капитала?
Да. Например, компания может привлечь средства через краудлендинг для пополнения оборотного капитала и одновременно использовать лизинг для покупки оборудования. Главное — заранее оценить совокупную финансовую нагрузку.
Как повысить вероятность успешного привлечения финансирования?
Подготовьте прозрачную финансовую отчетность, определите конкретную цель и необходимую сумму, покажите источник возврата средств и заранее оцените долговую нагрузку. Чем понятнее кредитору или инвестору финансовая модель компании и назначение привлеченных денег, тем проще оценить заявку.