Масштабные структурные трансформации в глобальной экономике достигли своего апогея. Рынок золота, который десятилетиями воспринимался финансовым истеблишментом как скучный консервативный инструмент, сегодня переживает беспрецедентный ренессанс. Эпоха фискального доминирования, разрушение корреляции с реальными процентными ставками и агрессивная скупка резервов центробанками сформировали абсолютно новую парадигму.
Крупнейшие институциональные игроки с десятками триллионов долларов под управлением возвращаются на рынок. Золото окончательно перестало быть «ситуативной страховкой» и трансформировалось в обязательный стратегический элемент любого диверсифицированного портфеля. Разбираемся, что фундаментально сломалось в старых моделях и как российскому инвестору адаптироваться к новым налоговым и инфраструктурным реалиям.
Идеальный макроэкономический шторм и возвращение «умных денег»
Начало 2026 года ознаменовалось историческим ралли: спекулятивный капитал разогнал золото до $5 600 за тройскую унцию. За этим последовала жесткая коррекция. Геополитические шоки (включая июньскую эскалацию на Ближнем Востоке) спровоцировали инфляционный всплеск и масштабный делеверидж. Котировки откатились к фундаментальному уровню поддержки — $4 000 за унцию. И именно этот откат стал сигналом для smart money.
«Уровень в $4 000 стал исключительной точкой входа для долгосрочного капитала. Макроэкономическая картина остается безоговорочно "бычьей", и рынок продолжит формировать более высокие максимумы».
— Майкл Куджино, президент Permanent Portfolio Family of Funds
В третьем квартале на рынок вышли тяжеловесы: Amundi SA, Pictet Asset Management, Fidelity International и другие гиганты с совокупным капиталом свыше $27 трлн. Для них золото в 2026 году — это фундаментально дешевый актив с превосходной ликвидностью.
Рынок закладывает в цены новую риск-премию. Инвесторы хеджируются от процессов, которые больше не подконтрольны ФРС США — от фискального доминирования и скрытой монетизации колоссального американского госдолга. Когда доходность 30-летних казначейских облигаций пробила 19-летний максимум, а Минфин США объявил об экстренном расширении программы выкупа обязательств, инвесторы увидели в этом сигнал к бегству из фиатных валют.
«Инвесторам необходимо радикально сократить вложения в гособлигации и аллоцировать до 15% капитала в золото для защиты от надвигающегося долгового кризиса».
— Рэй Далио, основатель Bridgewater Associates
Декаплинг: почему сломались классические модели оценки
Десятилетиями справедливая стоимость золота определялась строгой обратной корреляцией с реальными процентными ставками в США (TIPS). Анализ PIMCO показывал, что с 2004 по 2025 год рост 10-летней реальной доходности на 100 базисных пунктов приводил к падению золота ровно на 18%.
С 2022 года эта связь начала рушиться, а к 2026 году произошел тектонический слом. Коэффициент детерминации между ценой металла и TIPS, ранее достигавший 84%, рухнул до статистической погрешности в 7%.
При текущей реальной доходности, превышающей 2,1%, классические эконометрические модели дисконтирования требуют, чтобы золото стоило не дороже $2 800 за унцию. Тот факт, что рынок уверенно держит уровни выше $4 000, доказывает: ценообразование больше не диктуется западными спекулянтами.
На арену вышли силы, нечувствительные к ставкам: суверенный спрос (дедолларизация стран БРИКС+) и переоценка самого понятия «безрискового актива». Золото не дает купонного дохода, но оно полностью лишено кредитного риска эмитента, в отличие от суверенного долга стран G7.
Официальный сектор: центробанки скупают все
Абсорбция физического металла центральными банками достигла исторических рекордов. Только за первую половину 2026 года совокупный спрос превысил 2 522 тонны ($380 млрд). При этом более половины закупок официального сектора проходит мимо радаров МВФ, оседая в непрозрачных резервах развивающихся стран.
Стратегия Банка России:
Несмотря на то, что во втором квартале 2026 года ЦБ РФ незначительно снизил физические объемы золота (до 2 282,98 тонны) для управления ликвидностью в условиях санкций, курсовая переоценка сделала свое дело. Доля золота в ЗВР России достигла 30-летнего максимума в 48,3%, а стоимость запасов превысила $326,5 млрд.
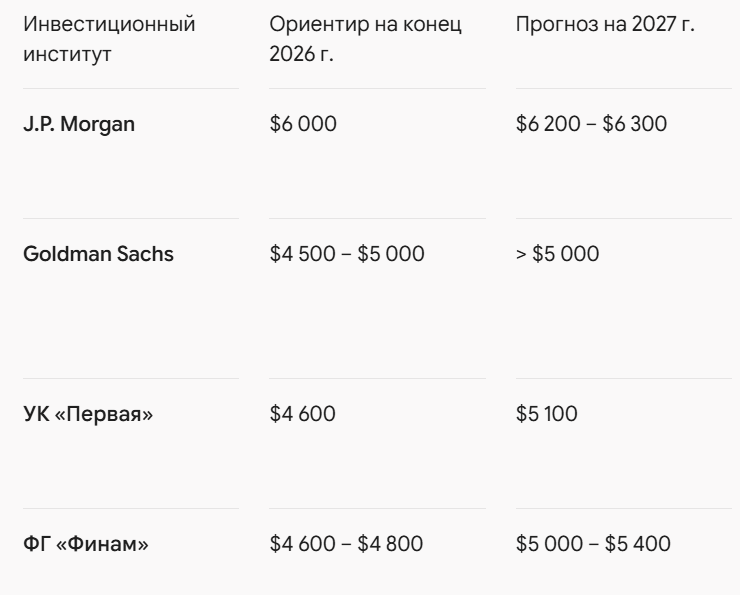
Консенсус-прогноз мировых цен (2026–2028 гг.)
Уровень $4 000 стал монолитным фундаментом, ниже которого институционалы агрессивно выкупают просадки.
Новая фискальная реальность в РФ: как действовать инвестору
Для российских инвесторов в 2025–2026 годах налоговый ландшафт изменился до неузнаваемости. Государство внедрило прогрессивную шкалу НДФЛ, но сохранило «зеленый свет» для инвестиций.
Инвестиционные доходы (продажа слитков, биржевое золото, купоны) облагаются по щадящей двухуровневой шкале: 13% до 2,4 млн рублей и 15% с суммы превышения. Важно: эта база считается отдельно от вашей зарплаты.
Налоговые преференции:
Удар по золотодобытчикам: Почему акции — это плохая идея
Пока физлица получают льготы, корпоративный сектор оказался под жестким прессом НДПИ. С 2025 года государство изымает 10% от разницы между мировой ценой и порогом в $1 900 за унцию. При ценах выше $4 000 этот механизм работает как пылесос, выкачивая свободный денежный поток (FCF) из компаний вроде ПАО «Полюс» и ПАО «Селигдар». Двузначная ключевая ставка ЦБ РФ дополнительно удорожает обслуживание долга. В 2026 году акции золотодобытчиков — это актив с негативным соотношением риска и доходности.
Арсенал российского инвестора: Выбор инструмента
Анализ инфраструктуры выявляет три оптимальных пути для аллокации капитала в золото:
Для российских инвесторов в 2025–2026 годах налоговый ландшафт изменился до неузнаваемости. Государство внедрило прогрессивную шкалу НДФЛ, но сохранило «зеленый свет» для инвестиций.
Инвестиционные доходы (продажа слитков, биржевое золото, купоны) облагаются по щадящей двухуровневой шкале: 13% до 2,4 млн рублей и 15% с суммы превышения. Важно: эта база считается отдельно от вашей зарплаты.
Налоговые преференции:
- Нулевой НДС: Покупка слитков физлицами освобождена от 20% НДС.
- Льгота на долгосрочное владение (ЛДВ): При удержании золота (слитки, ОМС, биржевое золото GLDRUB_TOM) более 3 лет прибыль полностью освобождается от НДФЛ.
Удар по золотодобытчикам: Почему акции — это плохая идея
Пока физлица получают льготы, корпоративный сектор оказался под жестким прессом НДПИ. С 2025 года государство изымает 10% от разницы между мировой ценой и порогом в $1 900 за унцию. При ценах выше $4 000 этот механизм работает как пылесос, выкачивая свободный денежный поток (FCF) из компаний вроде ПАО «Полюс» и ПАО «Селигдар». Двузначная ключевая ставка ЦБ РФ дополнительно удорожает обслуживание долга. В 2026 году акции золотодобытчиков — это актив с негативным соотношением риска и доходности.
Арсенал российского инвестора: Выбор инструмента
Анализ инфраструктуры выявляет три оптимальных пути для аллокации капитала в золото:
- Биржевое золото (GLDRUB_TOM): Идеально для консервативного удержания. Инструмент обеспечен физическим золотом в НКЦ. Спреды минимальны, комиссии брокеров близки к нулю. При удержании от 3 лет применяется ЛДВ, но потребуется самостоятельная подача 3-НДФЛ.
- Биржевые ПИФы (БПИФ GOLD, TGLD): Выбор для тех, кто ценит инфраструктурный комфорт. Фонды обгоняют бенчмарк за счет РЕПО (доходность БПИФ GOLD — 26,77% против 24,3% у спота за последний год). Главный плюс: покупка на ИИС и автоматическое удержание налогов брокером.
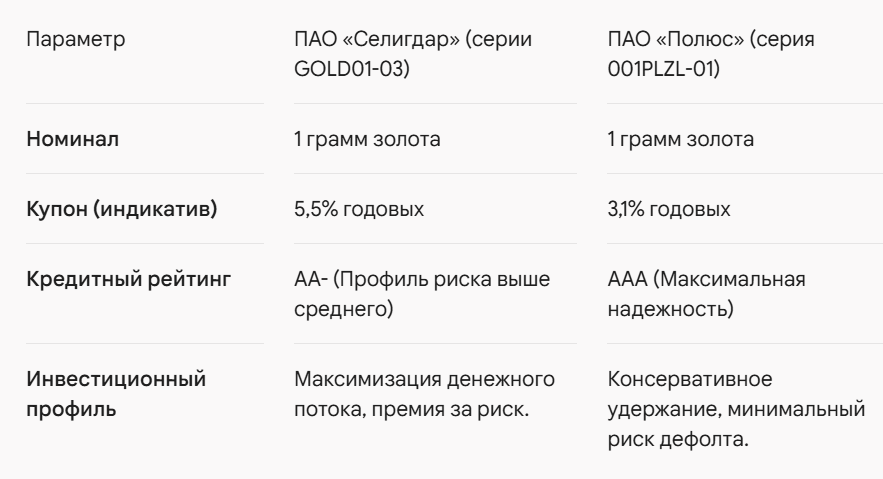
- Золотые облигации (Корпоративный долг): Уникальный квазивалютный инструмент для генерации денежного потока, сочетающий хедж от девальвации рубля и регулярные купоны.
Стратегическое резюме
Мировая финансовая система вошла в фазу перманентной турбулентности, и золото возвращает себе статус абсолютного мерила стоимости.
Мировая финансовая система вошла в фазу перманентной турбулентности, и золото возвращает себе статус абсолютного мерила стоимости.
- Игнорируйте старые индикаторы. Реальная доходность TIPS больше не управляет ценами на драгметаллы.
- Избегайте акций золотодобытчиков. Налоговые изъятия (НДПИ) съедают всю маржинальность от высоких мировых цен.
- Держите фокус на прямых инвестициях. Аллокация 10–15% портфеля в GLDRUB_TOM, золотые БПИФы или корпоративные золотые облигации — математически обоснованная необходимость для защиты капитала от инфляционных шоков.