В январе 2026 года серебро пробило исторический потолок, достигнув невероятных $121,62 за тройскую унцию и озолотив инвесторов, сделавших ставку на металл. Однако эйфория оказалась недолгой. Сегодня на рынке разворачивается драма, способная перекроить глобальные цепочки поставок. Ключевой потребитель физического серебра — солнечная энергетика — оказался на пороге глубокого кризиса и грозит массово отказаться от дорогого драгметалла в пользу дешевой меди.
Казалось бы, для инвесторов это четкий сигнал к распродаже. Но рынок серебра устроен сложнее. Фундаментальный дефицит металла, истощение западных хранилищ и взрывной спрос со стороны инфраструктуры искусственного интеллекта (ИИ) создают уникальную диспозицию. Разбираемся, стоит ли хоронить ралли серебра и как российскому капиталу сыграть на этих противоречиях.
Солнечное затмение: как Китай обрушил рынок
Долгие годы производители солнечных панелей были главными драйверами промышленного спроса на серебро: металл наносится на кремниевые элементы в виде пасты для отвода тока. Но в 2025–2026 годах отрасль столкнулась с жесточайшим кризисом перепроизводства.
Казалось бы, для инвесторов это четкий сигнал к распродаже. Но рынок серебра устроен сложнее. Фундаментальный дефицит металла, истощение западных хранилищ и взрывной спрос со стороны инфраструктуры искусственного интеллекта (ИИ) создают уникальную диспозицию. Разбираемся, стоит ли хоронить ралли серебра и как российскому капиталу сыграть на этих противоречиях.
Солнечное затмение: как Китай обрушил рынок
Долгие годы производители солнечных панелей были главными драйверами промышленного спроса на серебро: металл наносится на кремниевые элементы в виде пасты для отвода тока. Но в 2025–2026 годах отрасль столкнулась с жесточайшим кризисом перепроизводства.
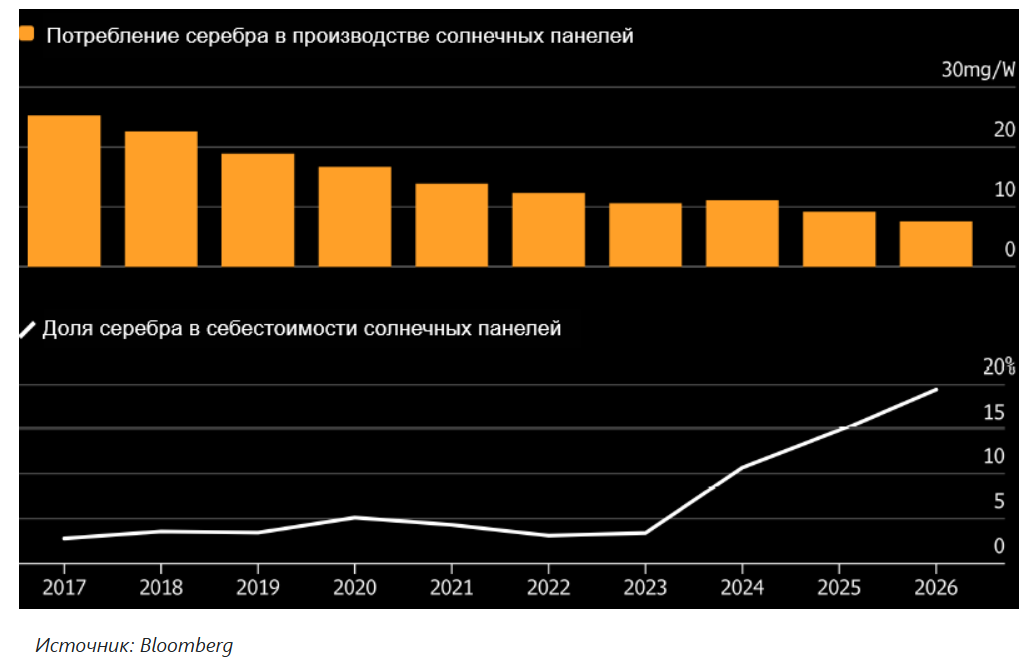
Китайские гиганты — LONGi, Jinko Solar, Trina Solar и JA Solar — ввязались в разрушительную ценовую войну за долю рынка. К началу 2026 года мировые цены на солнечные модули рухнули до 10 центов за ватт, что оказалось ниже себестоимости даже самых передовых панелей. Финансовый итог катастрофичен: только за первое полугодие 2025 года топ-4 китайских производителей зафиксировали совокупный убыток в размере $1,54 млрд.
В условиях отрицательной рентабельности производители начали лихорадочно резать косты. Серебро стало мишенью номер один: на пике цен доля драгметалла в себестоимости солнечной панели взлетела с исторических 3–5% до критических 20%. Отрасль экстренно внедряет технологии экономии (thrifting) — печать ультратонких линий и отказ от толстых токопроводящих шин.
Результат налицо: по данным World Silver Survey 2026, спрос на серебро в фотовольтаике упадет на 19% до 151 млн унций в 2026 году. Аналитики JPMorgan идут еще дальше, прогнозируя обвал потребления в этом секторе на 30%. Китайская LONGi уже заявила о начале массового перехода на медь.
Означает ли это смерть промышленного спроса? Нет. Медь дешевле, но она быстро окисляется и разрушает кремниевые ячейки. Авторитетный немецкий институт Fraunhofer ISE провел ускоренные стресс-тесты самых популярных на сегодня панелей (TOPCon). Выяснилось, что при воздействии влаги и тепла модули теряют до 12% мощности из-за электрохимической коррозии контактов. Массовый переход на медь без потери надежности потребует миллиардных инвестиций в новые производственные линии, что пока не по карману убыточной индустрии.
Хронический дефицит: почему серебро нельзя просто "добыть"
Даже с учетом потерь в солнечной энергетике глобальный рынок остается в глубоком минусе. 2026 год станет шестым годом подряд, когда человечество потребляет больше серебра, чем производит. Ожидаемый дефицит в этом году — 46,3 млн унций.
С 2021 года рынок «проел» более 762 млн унций из мировых запасов. Почему шахтеры не наращивают добычу при рекордных ценах? Ответ кроется в геологии.
Около 74% всего мирового серебра добывается как побочный продукт на рудниках по добыче меди, цинка и свинца. Это значит, что предложение серебра абсолютно неэластично: глобальные корпорации не будут бурить новую медную шахту только потому, что подорожало серебро. Вторичная переработка старых солнечных панелей тоже пока убыточна: переработка одного модуля обходится в $15–45, тогда как вывоз на свалку стоит всего $2.
Новое золото: ИИ-серверы и электромобили
Потерю десятков миллионов унций в энергетике стремительно компенсирует новый мегатренд — глобальная инфраструктура искусственного интеллекта.
Серверы для обучения ИИ (на базе чипов NVIDIA и AMD) требуют колоссальных мощностей. Тайваньская TSMC, монополист в сверхплотной упаковке чипов (технология CoWoS), не справляется с заказами гиперскейлеров, несмотря на масштабное расширение производственных линий.
Где здесь серебро? Оно незаменимо в термоинтерфейсах (охлаждающих пастах) для отвода экстремального тепла от ИИ-чипов, в многослойных печатных платах и высокоскоростных кабелях. Добавьте к этому электромобили, каждый из которых требует от 25 до 50 граммов серебра для силовой электроники, — и становится ясно, что промышленный спрос не падает, а просто меняет прописку.
Лондонский шорт-сквиз и премия Шанхая
Физическое истощение запасов уже привело к рыночным аномалиям. В октябре 2025 года на Лондонском рынке драгоценных металлов (LBMA) разразился беспрецедентный кризис ликвидности. Свободный объем металла в хранилищах упал до смехотворных 136 млн унций (около 4234 тонн) — это меньше, чем оборот рынка за один торговый день. Ставки аренды за право перехватить физическое серебро взлетели с обычного 1% до космических 39% годовых. Именно эта паника шортистов забросила котировки за $120.
В то же время металл массово утекает на Восток. На Шанхайской бирже золота (SGE), где торгуют реальным физическим металлом, серебро стабильно торгуется с огромной премией к мировым ценам. На пике паники в феврале 2026 года премия достигала фантастических +34,3%, а сейчас стабилизировалась на уровне 12–15%. Китайская промышленность жадно пылесосит западные резервы (сопровождающиеся оттоками из крупных ETF), и этот металл больше никогда не вернется на лондонские или нью-йоркские склады.
Инструкция для инвестора: как заработать в России
Российская финансовая инфраструктура предлагает несколько эффективных путей монетизации серебряного дефицита.
1. Физический металл: игра в долгую с налоговым щитом
Для консервативного капитала покупка физических слитков остается эталонным вариантом. С марта 2022 года в РФ отменен НДС (20%) на покупку слитков физлицами. Главное правило здесь — терпение. Если вы владеете слитком или ОМС (обезличенным металлическим счетом) более трех лет, вся ваша прибыль легально освобождается от уплаты НДФЛ, и вам даже не придется подавать декларацию. Внимание: При спекулятивной продаже до истечения 3 лет придется уплатить НДФЛ (13% на прибыль до 2,4 млн руб. в год и 15% на сумму превышения), однако можно воспользоваться имущественным вычетом до 250 000 руб..
2. Деривативы Мосбиржи: агрессивный арбитраж
Для активных инвесторов оптимальным инструментом выступают расчетные фьючерсы на серебро на Московской бирже (тикер SILV). Размер лота сейчас составляет 10 унций. При стоимости контракта около 57 000 рублей, гарантийное обеспечение (ГО) обойдется вам примерно в 13 000 – 15 000 рублей, что дает встроенное и бесплатное плечо. Опытные трейдеры используют парный трейдинг, отыгрывая историческое соотношение золота к серебру (Gold/Silver Ratio). В моменты кризиса оно улетало выше 81, но фундаментально должно вернуться к 68-70. Продажа фьючерса на золото с одновременной покупкой серебра позволяет делать рыночно-нейтральные ставки с потенциальной доходностью свыше 100% на вложенное ГО.
3. Корпоративный сектор: акции золотодобытчиков
В России нет публичных компаний, добывающих исключительно серебро. Однако оно в больших объемах добывается попутно. Присмотритесь к полиметаллическим холдингам. Например, ПАО «Селигдар» по итогам первого полугодия 2026 года нарастило выручку на 46% (чистая прибыль — 3,4 млрд рублей). При этом "прочая выручка" компании, состоящая преимущественно из продаж серебра, составила солидные 859 млн рублей. Рост котировок серебра работает для таких компаний как мощный фактор снижения себестоимости добычи основного металла, разгоняя их маржинальность.
В итоге
Крупнейшие инвестбанки разделились во мнениях относительно краткосрочных перспектив. JPMorgan, ссылаясь на экономию в солнечной индустрии, ожидает просадку цен до $63 за унцию к концу 2026 года. Однако тяжеловесы с Wall Street — Goldman Sachs и Citigroup — смотрят дальше. Goldman Sachs уверен, что декарбонизация и макроэкономический цикл застолбят цены в диапазоне $85–100 за унцию. Аналитики Citi солидарны, ожидая рывок к отметке $90 по мере смягчения ставок ФРС.
Солнечная энергетика действительно сокращает издержки, но она не способна в одночасье переписать законы химии и отказаться от серебра. Инвесторам, ищущим защиты от инфляции и участия в технологическом буме, стоит использовать текущие коррекции для формирования долгосрочных позиций. Серебро перестало быть просто "бедным родственником золота" — теперь это стратегический актив цифровой эпохи.
В условиях отрицательной рентабельности производители начали лихорадочно резать косты. Серебро стало мишенью номер один: на пике цен доля драгметалла в себестоимости солнечной панели взлетела с исторических 3–5% до критических 20%. Отрасль экстренно внедряет технологии экономии (thrifting) — печать ультратонких линий и отказ от толстых токопроводящих шин.
Результат налицо: по данным World Silver Survey 2026, спрос на серебро в фотовольтаике упадет на 19% до 151 млн унций в 2026 году. Аналитики JPMorgan идут еще дальше, прогнозируя обвал потребления в этом секторе на 30%. Китайская LONGi уже заявила о начале массового перехода на медь.
Означает ли это смерть промышленного спроса? Нет. Медь дешевле, но она быстро окисляется и разрушает кремниевые ячейки. Авторитетный немецкий институт Fraunhofer ISE провел ускоренные стресс-тесты самых популярных на сегодня панелей (TOPCon). Выяснилось, что при воздействии влаги и тепла модули теряют до 12% мощности из-за электрохимической коррозии контактов. Массовый переход на медь без потери надежности потребует миллиардных инвестиций в новые производственные линии, что пока не по карману убыточной индустрии.
Хронический дефицит: почему серебро нельзя просто "добыть"
Даже с учетом потерь в солнечной энергетике глобальный рынок остается в глубоком минусе. 2026 год станет шестым годом подряд, когда человечество потребляет больше серебра, чем производит. Ожидаемый дефицит в этом году — 46,3 млн унций.
С 2021 года рынок «проел» более 762 млн унций из мировых запасов. Почему шахтеры не наращивают добычу при рекордных ценах? Ответ кроется в геологии.
Около 74% всего мирового серебра добывается как побочный продукт на рудниках по добыче меди, цинка и свинца. Это значит, что предложение серебра абсолютно неэластично: глобальные корпорации не будут бурить новую медную шахту только потому, что подорожало серебро. Вторичная переработка старых солнечных панелей тоже пока убыточна: переработка одного модуля обходится в $15–45, тогда как вывоз на свалку стоит всего $2.
Новое золото: ИИ-серверы и электромобили
Потерю десятков миллионов унций в энергетике стремительно компенсирует новый мегатренд — глобальная инфраструктура искусственного интеллекта.
Серверы для обучения ИИ (на базе чипов NVIDIA и AMD) требуют колоссальных мощностей. Тайваньская TSMC, монополист в сверхплотной упаковке чипов (технология CoWoS), не справляется с заказами гиперскейлеров, несмотря на масштабное расширение производственных линий.
Где здесь серебро? Оно незаменимо в термоинтерфейсах (охлаждающих пастах) для отвода экстремального тепла от ИИ-чипов, в многослойных печатных платах и высокоскоростных кабелях. Добавьте к этому электромобили, каждый из которых требует от 25 до 50 граммов серебра для силовой электроники, — и становится ясно, что промышленный спрос не падает, а просто меняет прописку.
Лондонский шорт-сквиз и премия Шанхая
Физическое истощение запасов уже привело к рыночным аномалиям. В октябре 2025 года на Лондонском рынке драгоценных металлов (LBMA) разразился беспрецедентный кризис ликвидности. Свободный объем металла в хранилищах упал до смехотворных 136 млн унций (около 4234 тонн) — это меньше, чем оборот рынка за один торговый день. Ставки аренды за право перехватить физическое серебро взлетели с обычного 1% до космических 39% годовых. Именно эта паника шортистов забросила котировки за $120.
В то же время металл массово утекает на Восток. На Шанхайской бирже золота (SGE), где торгуют реальным физическим металлом, серебро стабильно торгуется с огромной премией к мировым ценам. На пике паники в феврале 2026 года премия достигала фантастических +34,3%, а сейчас стабилизировалась на уровне 12–15%. Китайская промышленность жадно пылесосит западные резервы (сопровождающиеся оттоками из крупных ETF), и этот металл больше никогда не вернется на лондонские или нью-йоркские склады.
Инструкция для инвестора: как заработать в России
Российская финансовая инфраструктура предлагает несколько эффективных путей монетизации серебряного дефицита.
1. Физический металл: игра в долгую с налоговым щитом
Для консервативного капитала покупка физических слитков остается эталонным вариантом. С марта 2022 года в РФ отменен НДС (20%) на покупку слитков физлицами. Главное правило здесь — терпение. Если вы владеете слитком или ОМС (обезличенным металлическим счетом) более трех лет, вся ваша прибыль легально освобождается от уплаты НДФЛ, и вам даже не придется подавать декларацию. Внимание: При спекулятивной продаже до истечения 3 лет придется уплатить НДФЛ (13% на прибыль до 2,4 млн руб. в год и 15% на сумму превышения), однако можно воспользоваться имущественным вычетом до 250 000 руб..
2. Деривативы Мосбиржи: агрессивный арбитраж
Для активных инвесторов оптимальным инструментом выступают расчетные фьючерсы на серебро на Московской бирже (тикер SILV). Размер лота сейчас составляет 10 унций. При стоимости контракта около 57 000 рублей, гарантийное обеспечение (ГО) обойдется вам примерно в 13 000 – 15 000 рублей, что дает встроенное и бесплатное плечо. Опытные трейдеры используют парный трейдинг, отыгрывая историческое соотношение золота к серебру (Gold/Silver Ratio). В моменты кризиса оно улетало выше 81, но фундаментально должно вернуться к 68-70. Продажа фьючерса на золото с одновременной покупкой серебра позволяет делать рыночно-нейтральные ставки с потенциальной доходностью свыше 100% на вложенное ГО.
3. Корпоративный сектор: акции золотодобытчиков
В России нет публичных компаний, добывающих исключительно серебро. Однако оно в больших объемах добывается попутно. Присмотритесь к полиметаллическим холдингам. Например, ПАО «Селигдар» по итогам первого полугодия 2026 года нарастило выручку на 46% (чистая прибыль — 3,4 млрд рублей). При этом "прочая выручка" компании, состоящая преимущественно из продаж серебра, составила солидные 859 млн рублей. Рост котировок серебра работает для таких компаний как мощный фактор снижения себестоимости добычи основного металла, разгоняя их маржинальность.
В итоге
Крупнейшие инвестбанки разделились во мнениях относительно краткосрочных перспектив. JPMorgan, ссылаясь на экономию в солнечной индустрии, ожидает просадку цен до $63 за унцию к концу 2026 года. Однако тяжеловесы с Wall Street — Goldman Sachs и Citigroup — смотрят дальше. Goldman Sachs уверен, что декарбонизация и макроэкономический цикл застолбят цены в диапазоне $85–100 за унцию. Аналитики Citi солидарны, ожидая рывок к отметке $90 по мере смягчения ставок ФРС.
Солнечная энергетика действительно сокращает издержки, но она не способна в одночасье переписать законы химии и отказаться от серебра. Инвесторам, ищущим защиты от инфляции и участия в технологическом буме, стоит использовать текущие коррекции для формирования долгосрочных позиций. Серебро перестало быть просто "бедным родственником золота" — теперь это стратегический актив цифровой эпохи.