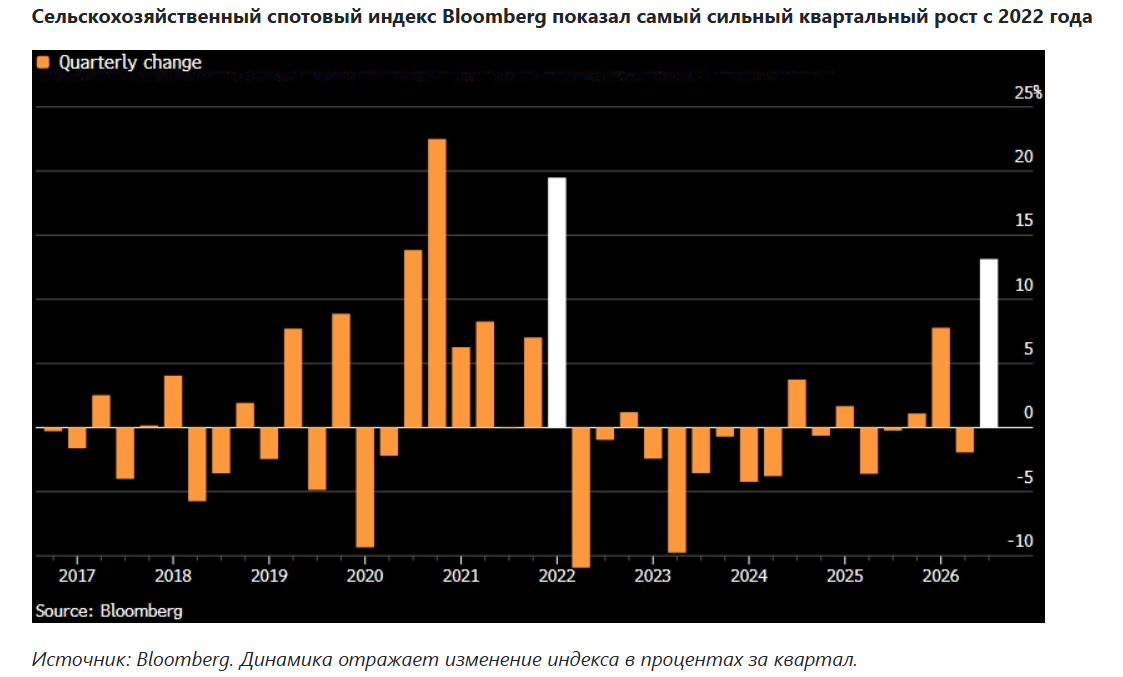
Осенний всплеск на мировых товарных биржах сломал устоявшиеся тренды и вернул на рынки призрак неконтролируемой инфляции. Квартальный скачок индекса Bloomberg Agriculture Spot на 13% к сентябрю и его годовой прирост свыше 20% стали рекордными с весны 2022 года. За этими сухими цифрами скрывается тектонический сдвиг: экстремальные климатические аномалии и геополитический паралич ключевых логистических узлов формируют беспрецедентный шок предложения. Стоимость утренней чашки кофе в Милане, ценник на хлеб в Каире и себестоимость корзины бройлера на птицефабрике в Черноземье — все эти осязаемые элементы мировой экономики сейчас пересчитываются с учетом новых, пугающих вводных. Глобальные центральные банки зажаты в тиски между необходимостью душить экономический рост и риском капитуляции перед агроинфляцией.
Анатомия идеального шторма: климат против логистики
Цифра в +13% за квартал на сельскохозяйственных рынках — это не спекулятивная аномалия алгоритмической торговли, а фундаментальный дефицит физического объема, прорывающийся сквозь биржевые котировки. Этот шторм опирается на дуэт двух разрушительных сил: супер-Эль-Ниньо и геополитический узел в Черноморском бассейне.
Климатический фактор наносит удары по самым уязвимым звеньям пищевой цепи. Сильнейшая фаза Эль-Ниньо выжигает посевы и нарушает привычную вегетацию кукурузы и пшеницы в США и Европейском союзе. В Азии ситуация приобретает критический характер: Индия зафиксировала слабейший сезон муссонов за последнее десятилетие, что нанесло сокрушительный удар по урожаю, немедленно отразившись на котировках сахара, какао и растительных масел. Индекс цен на продовольствие ФАО (FAO Food Price Index) взлетел до 133,3 пункта, зафиксировав максимумы с ноября 2022 года, при этом субиндексы на сахар и растительные масла демонстрируют двузначный рост.
Однако истинный логистический тупик сформировался в Черноморском бассейне. Исторически через порты Юга России (Азово-Черноморский бассейн) на мировой рынок поступало около 46,3 млн тонн зерна за сезон, что составляло почти 90% морского агроэкспорта страны. Эскалация конфликта и возросшие риски безопасности фактически парализовали этот маршрут. Экспортеры вынуждены судорожно перебрасывать объемы на альтернативные гавани — в терминалы Усть-Луги, Высоцка и Мурманска, которые изначально проектировались под перевалку угля и удобрений.
Суровая физическая реальность такова: 90% экспорта невозможно быстро перебросить по суше или через северные порты. Альтернативные коридоры способны принять лишь около 10% необходимого объема.
Следствием этого логистического паралича становится отрыв российского ценообразования от мировых бенчмарков. Формируется устойчивый дисконт на российскую пшеницу базиса FOB Новороссийск по отношению к европейскому фьючерсу MATIF и американскому CBOT. Этот дисконт — плата за логистическое плечо и возросшую премию за риск. В результате физическое зерно остается запертым, а импортозависимые рынки Ближнего Востока и Африки сталкиваются с острым дефицитом.
Глобальный счёт: инфляционный бумеранг и ставки
Сырьевое ралли имеет жесткую механику ценовой передачи (Cost-Push & Pass-Through). Временной лаг между скачком спотовых индексов на бирже и ростом индекса потребительских цен (ИПЦ) на полке супермаркета традиционно составляет 6–9 месяцев. Это означает, что текущий ценовой шок ударит по кошелькам потребителей в развитых и развивающихся странах в середине 2027 года.
Затраты глобального фермера мультиплицируются по всей цепочке. Дорожающие горюче-смазочные материалы накладываются на взлет цен на удобрения, вызванный энергокризисом, а также на экстремальные ставки фрахта и страхования морских перевозок. Эта аккумуляция издержек сжимает маржинальность производителей и немедленно транслируется в отпускные цены. Даже отчеты Минсельхоза США (USDA), фиксирующие запасы кукурузы на уровне 2,095 млрд бушелей (на 35% выше прошлогодних значений), не способны сбить инфляционную волну, так как структурный дефицит сместился в сторону белков и жиров.
Для регуляторов наступает момент истины. Центральные банки (ФРС, ЕЦБ, Банк России) оказались в классической макроэкономической ловушке: монетарными методами невозможно бороться с шоком предложения (supply-side shock). Ставкой невозможно разблокировать порты или вызвать дожди в Индии. Однако ужесточение денежно-кредитной политики неизбежно — регуляторы панически боятся деанкоринга инфляционных ожиданий.
Рынки деривативов уже закладывают до четырех повышений базовой ставки ФРС США на горизонте следующих 12 месяцев. Этот ястребиный разворот делает капитал экстремально дорогим именно в тот момент, когда мировому сельскому хозяйству требуются триллионные инвестиции в новую ирригацию, строительство терминалов и климатическую устойчивость. Мировая экономика балансирует на грани стагфляционного сценария: рост цен съедает покупательную способность, а дорогие кредиты парализуют инвестиции.
Российский агросектор: за забором продовольственной безопасности
Положение России в этом цикле парадоксально. Являясь одним из крупнейших поставщиков калорий на мировой рынок и невольным триггером глобального роста цен, российский агросектор зажат в жесткие регуляторные ножницы.
С одной стороны, логистические барьеры и дисконты бьют по экспортной выручке. С другой — работает механизм экспортной пошлины (плавающий зерновой демпфер), который изымает до 70% разницы между индикативной и базовой ценой (зафиксированной на уровне 18 000 рублей за тонну пшеницы). Изначально задуманный как инструмент сглаживания внутренних цен, в условиях инфляции издержек демпфер превращается в механизм изъятия оборотного капитала.
Курсовой фактор добавляет волатильности. Ослабление рубля исторически служило демпфером, раздувая рублевую выручку экспортеров. Однако сейчас этот эффект нивелируется ростом валютной составляющей в себестоимости: импортная сельхозтехника, запчасти, селекционный материал и агрохимия стремительно дорожают.
Параллельно Банк России, купируя инфляционные риски, удерживает ключевую ставку на выоком уровне в 14%. Доходности 10-летних государственных облигаций (ОФЗ) пробили отметку 16%, делая рыночное кредитование для аграриев невозможным без государственного субсидирования. В результате рентабельность чистого растениеводства падает: себестоимость выращивания тонны урожая растет быстрее, чем отпускная цена, зажатая внутренним регулированием и экспортными пошлинами.
Инвестиционный playbook: как позиционировать капитал в РФ
Для частного и институционального инвестора текущая конъюнктура требует перехода от пассивного удержания активов к точечным, структурным ставкам. Разрозненные тенденции формируют четкий водораздел между бенефициарами и аутсайдерами рынка.
Акции: Фокус на удобрения и интеграцию
Главными выгодоприобретателями идеального шторма становятся производители минеральных удобрений («ФосАгро», «Акрон», «КуйбышевАзот»). Логика ставки прямолинейна: дефицит природного газа на глобальном рынке и отчаянное стремление фермеров компенсировать снижение посевных площадей максимизацией урожайности взвинтят спрос на азотную и фосфорную группу.
В выигрыше также оказываются крупные агрохолдинги замкнутого цикла (уровня «Русагро»), способные перераспределять маржу внутри цепочки, нивелируя убытки растениеводства сверхприбылями в переработке. Продуктовый ритейл, развивающий стратегии собственных торговых марок (СТМ), сможет удержать покупателя, забирая часть маржи у производителей брендированных товаров.
Под давлением окажутся переработчики с нехваткой собственной сырьевой базы и предприятия птицеводства/животноводства, для которых удорожание кормовой базы (шрота и фуражного зерна) станет фатальным на фоне ограниченной покупательной способности населения.
Долговой рынок: Защита капитала через флоатеры и линкеры
При ключевой ставке ЦБ в 14% покупка классических облигаций с постоянным доходом несет неприемлемый процентный риск. Защитная структура портфеля должна опираться на два столпа. Первый — флоатеры (ОФЗ-ПК и качественные корпоративные выпуски с плавающим купоном, привязанным к ставке RUONIA). Они позволяют капиталу мгновенно адаптироваться к жесткой риторике регулятора и генерировать доходность, адекватную уровню инфляции. Второй столп — инфляционные линкеры (ОФЗ-ИН). Учитывая структурный характер текущей инфляции, номинал этих бумаг, ежедневно индексируемый на официальный ИПЦ, защитит реальную покупательную способность тела инвестиций на долгосрочном горизонте.
Сырьевой хэдж и соотношение Risk/Reward
Для защиты от шоков предложения и валютной волатильности целесообразно использовать инструменты, привязанные к физическому золоту (биржевые фонды, золото в рублях), которое исторически выступает главным бенефициаром стагфляционных сценариев.
Важно сохранять сбалансированный скептицизм: доступные товарные фьючерсы на пшеницу или сахар несут риск непредсказуемой волатильности базиса из-за регуляторных вмешательств государства (изменения экспортных пошлин или квотирования). Критической точкой слома инвестиционной гипотезы для сектора удобрений может стать введение дополнительных налогов на сверхприбыль (windfall tax) или резкая деэскалация геополитической напряженности, которая мгновенно обрушит логистические премии.
В эпоху, когда инфляция импортируется через перегруженные терминалы Балтики, а стоимость капитала диктуется климатическими картами Азии, выживание бизнеса и сохранность инвестиций зависят от способности видеть всю цепочку добавленной стоимости целиком.