Рубль на распутье: как пережить 2026 год и заработать на валютных штормах
К осени 2026 года российский валютный рынок подошел в состоянии хрупкого равновесия. Для крупного бизнеса и владельцев частных капиталов наступила новая реальность: классические законы экономики здесь работают с поправкой на жесткую изоляцию и геополитику. Пока Банк России «сушит» рынок высокими ставками, правительство дает экспортерам беспрецедентную свободу, обнуляя требования по возврату валюты.
Главный вопрос, который сегодня задают в советах директоров и фэмили-офисах: насколько прочен текущий курс и какие триггеры способны отправить рубль в нокаут до конца этого года?
В сентябре рубль замер в комфортном для многих коридоре
Официальные курсы ЦБ на 9 сентября 2026 года установлены на отметках 86,47 рубля за доллар и 12,88 рубля за юань. Аналитики инвестбанков делают ставку на сохранение этого штиля. Базовый сценарий — 85–87 рублей за доллар и около 12,5–13 рублей за юань к бою курантов. Прогноз аналитиков на 2026 год — в среднем 79,9 рубля за доллар, что предполагает курс в сентябре–декабре около 84,9 рубля.
Однако под спокойной гладью скрываются асимметричные риски. Если логистика экспорта даст трещину или геополитический фон накалится до предела, мы легко увидим доллар по 90–95 рублей.
Разбираемся, что давит на национальную валюту, почему старые модели хеджирования больше не работают и где инвесторам искать спасение от девальвации.
Торговый баланс: иллюзия профицита и исчезающие доллары
В условиях, когда движение капитала перекрыто, курс рубля диктуется исключительно торговым балансом. На первый взгляд, цифры внушают оптимизм: за первое полугодие 2026 года профицит торгового баланса вырос на 20,7%, достигнув солидных $65,4 млрд.
В теории это должно было сделать рубль суперсильным. На практике все сложнее.
Этот профицит — результат не только экспортных успехов, но и принудительного сжатия импорта. Жесткие кредитные условия внутри страны и страх вторичных санкций у банков-партнеров в дружественных странах банально не дают импортерам покупать валюту. С другой стороны, экспортные доходы все чаще оседают на зарубежных счетах, минуя Московскую биржу.
Главный кормилец бюджета — нефть — сталкивается с серьезными логистическими проблемами. Теневой флот дорожает, страховка растет. В результате дисконт на российскую нефть Urals к эталону Brent остается существенным и составляет по прогнозам $17–22 за баррель.
Физические объемы экспорта нефти и нефтепродуктов колеблются в диапазоне 6,5–7,7 млн баррелей в сутки: в июне 2026 года — 7,71 млн б/с, в июле — 6,97 млн б/с. Если портовая инфраструктура не справится с нагрузкой, валютный ручеек может превратиться в тонкую струйку. Даже при дорогой нефти в мире, внутри России долларов и юаней станет физически меньше.
Жизнь без контроля: экспортерам развязали руки
Самое важное регуляторное событие года — радикальная либерализация валютного контроля. Эпоха, когда экспортеры были обязаны продавать 80%, а затем 60% выручки, осталась в прошлом.
С 22 августа 2025 года планка обязательной продажи обнулена — соответствующее постановление подписал премьер Мишустин. Более того, до весны 2026 года крупнейшим игрокам разрешили вообще не заводить валюту в Россию, если средства идут на погашение внешних долгов или закупку оборудования.
Для рынка это означает одно: предложение валюты теперь зависит исключительно от того, сколько рублей прямо сейчас нужно корпорациям для уплаты налогов или выплаты зарплат. Без ежедневных навесов из обязательных продаж рубль лишился мощной поддержки и стал гиперчувствительным к любым крупным сделкам. Любой выход иностранцев из российских активов теперь способен сдвинуть курс на несколько процентов за день. При этом для простых граждан гайки остаются закрученными: ограничения на снятие наличной валюты продлены до 9 сентября 2026 года, а затем — до 9 марта 2027 года.
Эльвира Набиуллина и ставка на жесткость
Если экспортеры играют против рубля, то Банк России выступает его главным защитником. Пройдя пик ставки в 21% (максимум за всю историю, установленный 28 октября 2024 года и действовавший до 8 июня 2025 года), к июлю 2026 года регулятор опустил ее до 14,00% (снижение на 25 б.п. 24 июля 2026). Однако инфляция не сдается — прогнозы на конец года пересмотрены до 6,0–7,0%, а инфляционные ожидания населения в июле 2026 достигали 14,7%, к августу снизившись до 13,7%
Сентябрьское заседание ЦБ обещает стать водоразделом: рынок ждет, что регулятор возьмет паузу и сохранит ставку на уровне 14,00%. При инфляции в 6–7%, реальная доходность рублевых активов достигает феноменальных 7,9%.
Именно эта доходность удерживает капиталы внутри страны. Бизнесу и населению выгоднее держать деньги на депозитах под двузначные проценты, чем скупать дорожающую валюту. Жесткая ДКП ЦБ — это тот самый якорь, который не дает рублю сорваться в девальвационную спираль.
Два сценария для бизнеса: штиль или идеальный шторм
Официальные ведомства излучают осторожный оптимизм. Минэкономразвития ждет среднегодовой курс 81,5 рубля за доллар по итогам 2026 года (майский прогноз, понижен с 92,2 руб.). Топ-менеджмент госбанков ориентирует на стабильность в районе 84–86 рублей. Аналитики в консенсус-прогнозе ЦБ ожидают средний курс 79,9 рубля за доллар на 2026 год.
Независимые аналитики строят два основных сценария.
Базовый сценарий (85–87 руб./$): Хрупкое равновесие сохранится. Жесткая ставка ЦБ будет давить на импорт, а налоговые периоды заставят экспортеров продавать ровно столько валюты, сколько нужно для удержания курса в коридоре 85–95 рублей в зависимости от сезона.
Рисковый сценарий (90–95 руб./$): Идеальный шторм. Если логистика нефти даст сбой или предвыборная гонка в США спровоцирует панику, инвесторы побегут в валюту. В условиях тонкого рынка и нулевых требований к экспортерам, остановить этот полет будет некому, и доллар легко пробьет отметку в 90 рублей. В 2026 году при верстке бизнес-планов разумно закладывать именно этот стресс-курс.
Защита бизнеса: хеджируй или проиграешь
Для импортеров пассивное наблюдение за курсом подобно русской рулетке. Старое доброе хеджирование форвардами сегодня обходится слишком дорого — до 5–7% годовых.
В 2026 году золотым стандартом становится динамическое хеджирование. Оно активируется только при сигналах тревоги на рынке. Если индекс волатильности (VIX) ползет вверх, компания закрывает 50% валютных рисков. Если начинается паника — доля брони увеличивается до 80%. Такой smart-подход снижает издержки до 2–3% годовых, сохраняя маржинальность бизнеса при курсовых шоках.
Куда парковать капитал: юань и замещающие бонды
Держать кэш под матрасом — значит проигрывать инфляции. Покупать иностранные акции — брать на себя риски блокировок. Для умных денег в 2026 году осталась одна тихая гавань, дающая валютную доходность на территории РФ: замещающие и корпоративные юаневые облигации.
Эти бумаги жестко привязаны к курсу доллара или юаня, но все расчеты идут в рублях внутри Национального расчетного депозитария (НРД). Никаких рисков западных санкций, понятные налоги и абсолютная защита от падения рубля: если доллар улетит к 95 рублям, ваши выплаты автоматически вырастут.
При этом доходности бьют все рекорды — 7–8% годовых в твердой валюте, что может быть выгоднее банковских депозитов, учитывая тренд на снижение ключевой ставки.
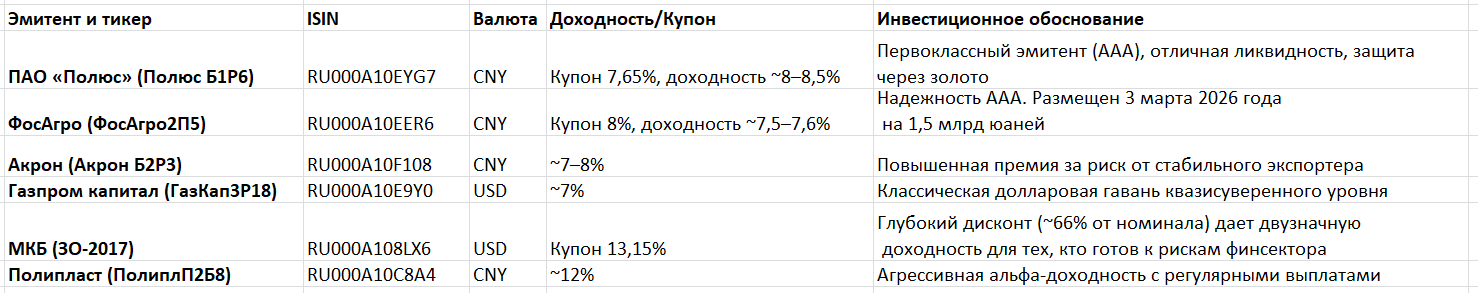
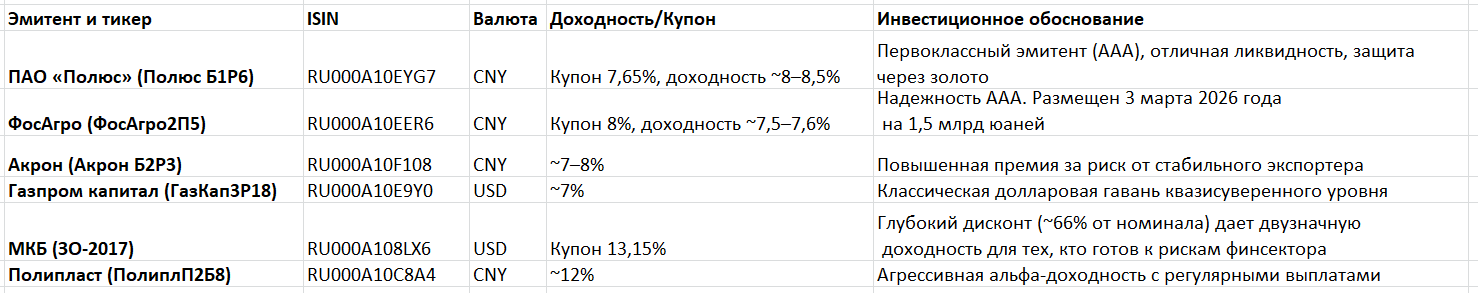
Однако, реальный выйграш в таких инструментах можно получить только при совпадении двух триггеров: продолжения цикла снижения ключевой ставки и дальнейшей девальвации рубля. Если один из факторов выпадает доходность квазивалютных инструментов при текущем курсе рубля покажет сопоставимую в рублевыми инструментами цифру. В этом случае покупка таких облигаций будет обоснована только от коррекции рубля в район 78-80 руб. за доллар.
Не является инвестиционной рекомендацией
Не является инвестиционной рекомендацией